
Buchführung
Belege, Rechnungen, Kassenbuch & digitale Prozesse – Antworten und Anleitungen.
DATEV-Belegtransfer
DATEV Belegtransfer – Belege sicher nach DATEV Unternehmen online hochladen
Diese Anleitung zeigt Ihnen Schritt für Schritt, wie Sie DATEV Belegtransfer installieren, einrichten und Belege
korrekt an DATEV Unternehmen online übergeben – inklusive Screenshot-Beispielen und typischen Fehlern.
Wann nutzen?
- Wenn Belege als PDF (oder Scan-Dateien) auf dem PC liegen.
- Wenn Sie mehrere Belege gebündelt übertragen möchten.
- Wenn Sie nicht jeden Beleg einzeln in DUO hochladen wollen.
Wichtig: richtigen Mandanten wählen
Was wir am Ende erwarten
- Belege sind in DATEV Unternehmen online sichtbar.
- Zeitraum/Ordnerstruktur passt (keine Sammel-Mails).
- Bei Fragen nutzen Sie die Hinweise unten („Fehlerhilfe“).
Tipp: Speichern Sie diese Seite als Favorit – dann haben Sie die Schritte jederzeit griffbereit.
Kurzüberblick (1 Minute)
- Belegtransfer öffnen
- Mandant/Bestand auswählen
- Dateien auswählen (PDF)
- Übertragen → in DUO prüfen
JJJJ-MM Ordner empfohlen
Vorbereitung (empfohlen)
- Belege idealerweise als PDF (keine WhatsApp-Screenshots).
- Falls möglich: pro Beleg eine Datei.
- Dateiname z.B.: 2026-02_Lieferant_Betrag.pdf
Schritt-für-Schritt (mit Screenshots)
Öffnen Sie DATEV Belegtransfer über das Startmenü oder das Desktop-Symbol.
Start
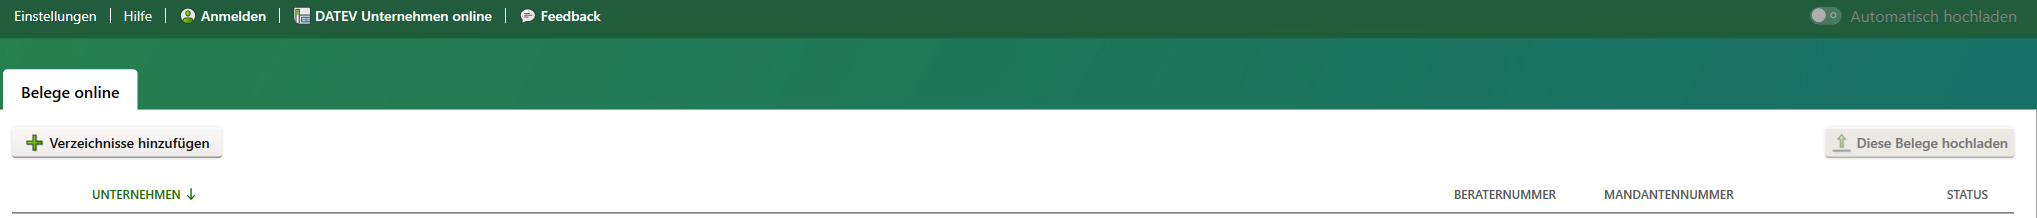
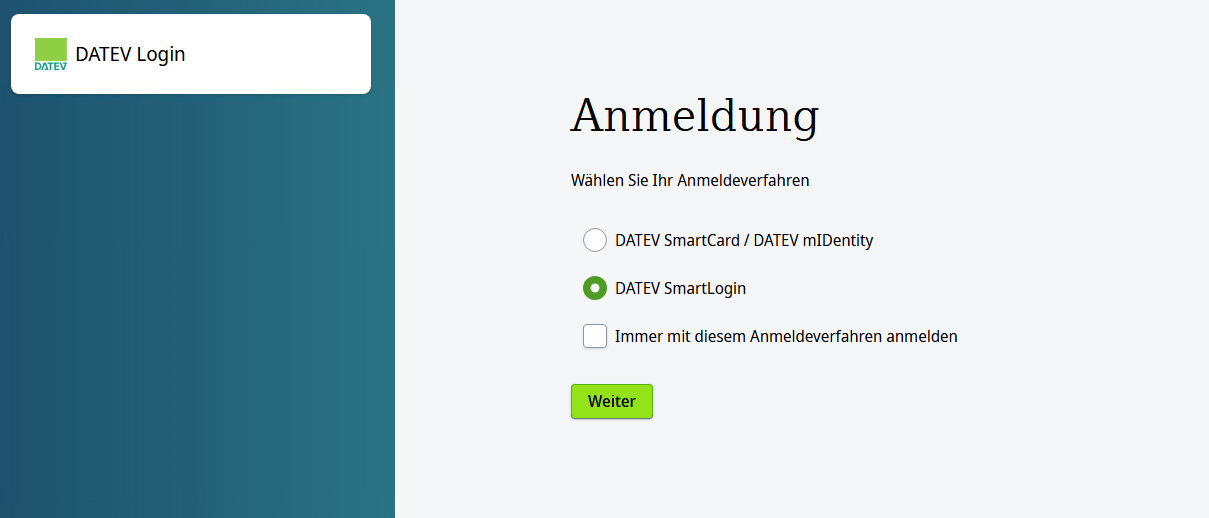
Melden Sie sich ggf. mit SmartLogin / mIDentity an. Falls Sie bereits angemeldet sind, können Sie direkt weitergehen.
einmalig
Wählen Sie den korrekten Mandanten und den passenden Bestand (Unternehmen online).
Das ist der häufigste Fehlerpunkt.
kritisch
Klicken Sie auf Dateien hinzufügen und wählen Sie die gewünschten Belege aus (empfohlen: PDF).
Upload

Vermeiden: 1 Sammel-PDF mit vielen Belegen
Starten Sie die Übertragung. Je nach Menge dauert es einige Sekunden bis Minuten.
Go

Prüfen Sie in DATEV Unternehmen online, ob die Belege angekommen sind (Dokumente/Belege).
Check

Typische Fehler – und wie Sie sie lösen
❌ „Belege sind nicht in DUO sichtbar“
- Mandant/Bestand prüfen (Schritt 3).
- Warten Sie 1–2 Minuten und aktualisieren Sie DUO.
- Wenn weiterhin nichts sichtbar: erneut senden oder Kanzlei informieren.
❌ „Anmeldung funktioniert nicht“
- SmartLogin/mIDentity Verbindung prüfen.
- Programm schließen und erneut starten.
- Bei wiederholtem Fehler: IT/DATEV Zugang prüfen lassen.
FAQ
Kann ich auch Excel/Word übertragen?
In der Regel empfehlen wir PDF-Belege. Excel/Word ist nur sinnvoll, wenn es sich um Listen/Übersichten handelt. Für Lohn-Unterlagen nutzen Sie bitte den vorgesehenen Upload-Weg im Mandantenportal.
Muss ich Belege am Monatsende gesammelt schicken?
Nein. Bitte Belege möglichst laufend bereitstellen. Das sorgt für einen schnelleren Monatsabschluss und weniger Rückfragen.
Welche Dateinamen sind sinnvoll?
Einfach und eindeutig: 2026-02_Lieferant_Betrag.pdf. So lassen sich Belege später schneller zuordnen.
betriebsausgaben
Betriebsausgaben richtig erfassen
Welche Ausgaben sind betrieblich? Was ist steuerlich abziehbar? Und wie werden
Betriebsausgaben korrekt gebucht? Hier finden Sie die wichtigsten Grundlagen verständlich erklärt.
Was sind Betriebsausgaben?
Betriebsausgaben sind alle Aufwendungen, die durch den Betrieb veranlasst sind.
Sie mindern den steuerlichen Gewinn – und damit die Steuerlast.
Entscheidend ist der betriebliche Zusammenhang.
Private Ausgaben sind nicht abzugsfähig.
Typische Betriebsausgaben
- Miete für Geschäftsräume
- Wareneinkauf
- Personalkosten
- Versicherungen
- Fahrzeugkosten (bei betrieblicher Nutzung)
- Telefon, Internet, Software
- Marketing- und Werbekosten
- Steuerberatungskosten
Wann ist eine Ausgabe steuerlich abziehbar?
Eine Ausgabe ist grundsätzlich abzugsfähig, wenn:
- sie betrieblich veranlasst ist
- sie nachweisbar ist (Rechnung, Beleg)
- sie nicht ausdrücklich gesetzlich ausgeschlossen ist
Wichtig: Der Beleg muss die gesetzlichen Pflichtangaben enthalten,
insbesondere bei Vorsteuerabzug.
Teilweise abzugsfähige Betriebsausgaben
Manche Aufwendungen sind nur teilweise steuerlich abzugsfähig:
- Bewirtungskosten (70 % abzugsfähig)
- Geschenke an Geschäftspartner (bis zu bestimmten Höchstgrenzen)
- Private Mitbenutzung von Fahrzeugen
- Arbeitszimmer (unter bestimmten Voraussetzungen)
Private und betriebliche Kosten trennen
Eine saubere Trennung ist entscheidend.
- Getrennte Bankkonten für privat und betrieblich
- Private Anteile korrekt herausrechnen
- Keine Vermischung von Belegen
Fehler in diesem Bereich führen häufig zu Steuernachzahlungen bei Betriebsprüfungen.
Betriebsausgaben richtig buchen
Betriebsausgaben werden in der Buchhaltung auf entsprechende Aufwandskonten gebucht.
Entscheidend sind:
- Richtige Kontenzuordnung
- Korrekter Steuersatz
- Saubere zeitliche Zuordnung (Periodenabgrenzung)
- Dokumentation und Archivierung der Belege
Typische Fehler bei Betriebsausgaben
- Private Ausgaben als betrieblich gebucht
- Fehlende oder unvollständige Belege
- Falsche Umsatzsteuer
- Doppelte Buchungen
- Falsche Periodenzuordnung
Fazit
Betriebsausgaben richtig zu erfassen ist ein zentraler Bestandteil
einer ordnungsgemäßen Buchführung.
Eine strukturierte Belegorganisation und klare Trennung zwischen
privat und betrieblich reduzieren steuerliche Risiken und schaffen Transparenz.
abschreibung-afa
Abschreibung (AfA) – einfach erklärt
Was bedeutet Abschreibung? Wie funktioniert die AfA? Und welche Wirtschaftsgüter
dürfen über mehrere Jahre verteilt steuerlich geltend gemacht werden?
Hier finden Sie die wichtigsten Grundlagen verständlich erklärt.
Was bedeutet Abschreibung?
Eine Abschreibung (AfA = Absetzung für Abnutzung) verteilt die Anschaffungs-
oder Herstellungskosten eines Wirtschaftsgutes über dessen Nutzungsdauer.
Hintergrund: Wirtschaftsgüter wie Maschinen, Fahrzeuge oder Computer werden
nicht nur in einem Jahr genutzt. Deshalb dürfen die Kosten steuerlich
nicht vollständig im Anschaffungsjahr abgezogen werden.
Warum wird abgeschrieben?
- Wirtschaftsgüter verlieren im Laufe der Zeit an Wert
- Der Aufwand soll periodengerecht verteilt werden
- Der Gewinn wird realistisch ermittelt
Abschreibungen mindern den steuerlichen Gewinn – und damit auch die Steuerlast.
Welche Wirtschaftsgüter werden abgeschrieben?
Abschreibungen betreffen grundsätzlich das Anlagevermögen.
- Maschinen und Produktionsanlagen
- Firmenfahrzeuge
- Computer und technische Geräte
- Büroeinrichtung
- Immobilien (ohne Grund und Boden)
Nicht abgeschrieben wird z. B. Grund und Boden,
da dieser regelmäßig keinem Wertverzehr unterliegt.
Wie lange wird abgeschrieben?
Die Nutzungsdauer richtet sich nach den amtlichen AfA-Tabellen
des Bundesfinanzministeriums.
Beispiele:
- Computer: 1 Jahr
- PKW: 6 Jahre
- Büromöbel: 13 Jahre
- Betriebsgebäude: 33 bis 50 Jahre
Lineare Abschreibung (Standardfall)
Bei der linearen Abschreibung werden die Anschaffungskosten
gleichmäßig über die Nutzungsdauer verteilt.
Beispiel:
Anschaffungskosten: 12.000 €
Nutzungsdauer: 3 Jahre
→ Jährliche Abschreibung: 4.000 €
Sofortabschreibung und geringwertige Wirtschaftsgüter (GWG)
Wirtschaftsgüter mit niedrigen Anschaffungskosten können sofort
vollständig abgeschrieben werden.
- Bis 800 € netto: sofortige Abschreibung möglich
- Alternativ: Sammelposten-Regelung bei höheren Beträgen
Sonderformen der Abschreibung
- Sonderabschreibungen (z. B. für kleine und mittlere Unternehmen)
- Degressive Abschreibung (zeitweise gesetzlich zulässig)
- Teilwertabschreibung bei dauerhafter Wertminderung
Welche Abschreibungsmethode sinnvoll ist, hängt von der individuellen Situation ab.
Typische Fehler bei der AfA
- Falsche Nutzungsdauer angesetzt
- Grund und Boden mit abgeschrieben
- Wirtschaftsgut zu spät aktiviert
- GWG-Regelung falsch angewendet
- Private Nutzung nicht berücksichtigt
Fazit
Abschreibungen sind ein zentrales Instrument der Gewinnermittlung.
Sie sorgen für eine periodengerechte Verteilung von Investitionskosten
und beeinflussen die Steuerlast erheblich.
Eine korrekte AfA ist daher nicht nur buchhalterisch wichtig,
sondern auch strategisch relevant.
Bilanzierung
Bilanzierung – einfach erklärt
Was bedeutet Bilanzierung? Wer muss bilanzieren? Und worin liegt der Unterschied zur Einnahmen-Überschuss-Rechnung?
Hier finden Sie die wichtigsten Grundlagen verständlich erklärt.
Was bedeutet Bilanzierung?
Bilanzierung ist die systematische Erfassung und Bewertung aller Vermögenswerte und Schulden
eines Unternehmens zu einem bestimmten Stichtag.
Das Ergebnis ist die Bilanz – eine Gegenüberstellung von:
- Aktiva (Was gehört dem Unternehmen?)
- Passiva (Woher stammt das Kapital?)
Die Bilanz zeigt die wirtschaftliche Lage des Unternehmens zu einem festen Zeitpunkt
– meist zum 31.12. eines Jahres.
Was steht in der Bilanz?
1. Aktiva – Vermögen
- Anlagevermögen (Maschinen, Fahrzeuge, Immobilien)
- Umlaufvermögen (Bank, Forderungen, Warenbestand)
- Rechnungsabgrenzungsposten
2. Passiva – Finanzierung
- Eigenkapital
- Darlehen und Bankverbindlichkeiten
- Verbindlichkeiten aus Lieferungen und Leistungen
- Rückstellungen (z. B. für Steuern oder Gewährleistung)
Unterschied zur Einnahmen-Überschuss-Rechnung (EÜR)
| Bilanzierung | EÜR |
|---|---|
| Periodengerechte Gewinnermittlung | Zahlungsbezogene Gewinnermittlung |
| Forderungen & Verbindlichkeiten werden berücksichtigt | Nur tatsächliche Zahlungen zählen |
| Komplexer | Einfacher |
| Für größere Unternehmen verpflichtend | Für kleinere Unternehmen möglich |
Wer muss bilanzieren?
Bilanzierung ist verpflichtend für:
- Kapitalgesellschaften (z. B. GmbH)
- Kaufleute nach Handelsgesetzbuch (HGB)
- Unternehmen, die gesetzliche Umsatz- oder Gewinngrenzen überschreiten
Einzelunternehmer und Freiberufler können häufig die EÜR nutzen,
solange sie unter den gesetzlichen Schwellenwerten bleiben.
Was bedeutet ordnungsgemäße Bilanzierung?
Die Bilanz muss den Grundsätzen ordnungsmäßiger Buchführung (GoB) entsprechen.
- Klarheit und Übersichtlichkeit
- Vollständigkeit
- Vorsichtsprinzip
- Periodenabgrenzung
- Bewertungsgrundsätze
Fehlerhafte Bilanzierung kann zu Steuerrisiken oder Haftungsproblemen führen.
Warum ist die Bilanz wichtig?
- Entscheidungsgrundlage für Banken
- Basis für Investoren
- Steuerungsinstrument für Unternehmer
- Grundlage für Unternehmensbewertungen
Eine gut strukturierte Bilanz zeigt Stabilität und Transparenz.
Typische Fehler bei der Bilanzierung
- Forderungen nicht korrekt abgegrenzt
- Rückstellungen zu niedrig angesetzt
- Wirtschaftsgüter falsch aktiviert
- Private und betriebliche Bereiche vermischt
- Keine saubere Inventur
Fazit
Bilanzierung bedeutet mehr als Buchhaltung.
Sie bildet die wirtschaftliche Realität eines Unternehmens ab – mit Auswirkungen auf
Steuern, Liquidität und Finanzierung.
innergemeinschaftliche-lieferung
Innergemeinschaftliche Lieferung
Lieferungen an Unternehmer innerhalb der EU können unter bestimmten Voraussetzungen
umsatzsteuerfrei sein.
Voraussetzungen
- gültige USt-IdNr. des Kunden
- Nachweis der Warenbewegung ins EU-Ausland
- korrekte Meldung in der Zusammenfassenden Meldung (ZM)
reverse-charge
Mandanten-Wiki · Umsatzsteuer
Reverse Charge: Wer schuldet die Umsatzsteuer?
Eine Rechnung ohne Umsatzsteuer bedeutet nicht automatisch, dass keine Steuer anfällt. Beim Reverse-Charge-Verfahren schuldet der Leistungsempfänger die Umsatzsteuer – anstelle des leistenden Unternehmers.
Hier erfahren Sie, wann § 13b UStG greift, was auf die Rechnung gehört und wann die Steuer für Sie zur tatsächlichen Belastung wird.
1. Das Grundprinzip in drei Schritten
- Der Leistende rechnet ohne gesonderte Umsatzsteuer ab. Die Rechnung weist auf die Steuerschuldnerschaft des Leistungsempfängers hin.
- Der Empfänger berechnet die deutsche Umsatzsteuer. Er erklärt sie gegenüber dem Finanzamt und führt sie ab, soweit nach Verrechnung eine Zahllast verbleibt.
- Ein Vorsteuerabzug kann die Belastung ausgleichen. Das gilt nur, soweit die gesetzlichen Voraussetzungen dafür erfüllt sind.
2. Wann kommt Reverse Charge zur Anwendung?
§ 13b UStG erfasst bestimmte gesetzlich geregelte Umsätze. Entscheidend sind unter anderem die Leistungsart, der Leistungsort und die Eigenschaften der beteiligten Unternehmer.
Dienstleistungen aus dem Ausland
Häufig betroffen sind für das Unternehmen bezogene Beratungs-, Marketing- oder Softwareleistungen eines ausländischen Anbieters, wenn sie in Deutschland steuerpflichtig sind. Auch bestimmte Werklieferungen ausländischer Unternehmer können erfasst sein.
Wichtig: Nicht jede Auslandsrechnung fällt unter § 13b. Besondere Leistungsortregeln und Steuerbefreiungen sind zu prüfen.
Bestimmte Bauleistungen
Bei Leistungen eines inländischen Bauunternehmers muss der Empfänger grundsätzlich selbst nachhaltig Bauleistungen erbringen. Die Bescheinigung USt 1 TG dient als Nachweis. Planungs- und Überwachungsleistungen sind ausgenommen.
Bei ausländischen Auftragnehmern kann die Steuerschuld bereits aufgrund der Auslandsregelung übergehen.
Bestimmte Warenlieferungen
Erfasst sind beispielsweise bestimmte Schrottlieferungen sowie bestimmte Metalle. Für Metalle nach Anlage 4 zum UStG gilt eine Grenze von mindestens 5.000 € netto je wirtschaftlichem Vorgang; für Schrott nach Anlage 3 gilt diese Grenze nicht.
Weitere gesetzliche Fälle
Auch Gebäudereinigungsleistungen, bestimmte Grundstücksumsätze und weitere Umsätze können betroffen sein. Für jede Fallgruppe gelten eigene Voraussetzungen; Gebäudereinigung setzt grundsätzlich einen Empfänger voraus, der selbst nachhaltig solche Leistungen erbringt.
3. Praxisbeispiel: Marketingagentur in Spanien
Ein deutsches Unternehmen bezieht für seinen Betrieb eine regulär steuerpflichtige Marketingdienstleistung von einer in Spanien ansässigen Agentur. An der Leistung ist keine deutsche Betriebsstätte der Agentur beteiligt. Das vereinbarte Entgelt beträgt 5.000 €.
| Position | Betrag |
|---|---|
| Rechnungsbetrag an die Agentur | 5.000 € |
| Deutsche Umsatzsteuer nach § 13b: 19 % | 950 € |
| Abziehbare Vorsteuer | 950 € |
| Zusätzliche Steuerbelastung aus diesem Vorgang | 0 € |
Das Unternehmen erklärt die 950 € Umsatzsteuer und den zulässigen Vorsteuerabzug in der Umsatzsteuer-Voranmeldung sowie in der Jahreserklärung. Bei vollständigem Vorsteuerabzug ist der Vorgang steuerlich neutral, bleibt aber erklärungspflichtig.
4. Was gehört auf die Rechnung?
Bei einer Reverse-Charge-Rechnung wird keine Umsatzsteuer gesondert ausgewiesen. Nach den einschlägigen deutschen Rechnungsvorschriften ist folgende Angabe vorgesehen:
„Steuerschuldnerschaft des Leistungsempfängers“
Der Zusatz „nach § 13b UStG“ ist bei einem in Deutschland darunter fallenden Umsatz möglich. Eine bloße Paragraphenangabe sollte den vorgeschriebenen Hinweis nicht ersetzen.
- Die übrigen gesetzlichen Rechnungsangaben bleiben erforderlich, insbesondere Angaben zu den Beteiligten, Rechnungsdatum und -nummer, Leistungsbeschreibung, Leistungszeitpunkt und Entgelt.
- Bei entsprechenden grenzüberschreitenden EU-Dienstleistungen sind grundsätzlich die USt-IdNrn. beider Beteiligten anzugeben.
- Bei Auslandsrechnungen ist zu prüfen, welches nationale Rechnungsrecht gilt. Eine deutsche Paragraphenangabe ist dort nicht generell vorgeschrieben.
5. E-Rechnung: Was gilt 2026?
Auch Reverse-Charge-Umsätze zwischen inländischen Unternehmern können unter die E-Rechnungspflicht fallen. Ausnahmen und Übergangsregelungen sind zu beachten.
- Empfang: Seit dem 1. Januar 2025 müssen inländische Unternehmer grundsätzlich E-Rechnungen empfangen können.
- Ausstellung 2026: Bis zum 31. Dezember 2026 sind im Rahmen der Übergangsregelung weiterhin Papierrechnungen zulässig; PDF-Rechnungen benötigen die Zustimmung des Empfängers.
- Ausstellung 2027: Bei einem Vorjahresgesamtumsatz des Rechnungsausstellers von höchstens 800.000 € verlängert sich diese Übergangsregelung bis Ende 2027.
Eine gewöhnliche PDF-Datei ist keine strukturierte E-Rechnung. Das Beispiel mit der spanischen Agentur fällt nicht unter die deutsche E-Rechnungspflicht für Umsätze zwischen inländischen Unternehmern.
6. Typische Fehler vermeiden
- Jede Auslandsrechnung gleich behandeln: Leistungsart, Leistungsort und Steuerpflicht müssen zuerst geprüft werden.
- Bauleistungen pauschal ohne Steuer abrechnen: Die Voraussetzungen beim Auftraggeber werden übersehen.
- Umsatzsteuer trotz Reverse Charge ausweisen: Das kann zusätzliche Steuerschulden auslösen; eine Rechnungsberichtigung ist zu prüfen.
- Den Umsatz nicht erklären: Auch ein steuerlich neutraler Vorgang gehört in die zutreffenden Steuererklärungen.
- Vorsteuer automatisch abziehen: Kleinunternehmer oder Unternehmer mit steuerfreien Umsätzen sind häufig nicht oder nur teilweise zum Abzug berechtigt.
- USt-IdNrn. und Unternehmerstatus nicht prüfen: Relevante Nachweise sollten eingeholt und dokumentiert werden.
7. Häufige Fragen
Ist Reverse Charge immer steuerlich neutral?
Nein. Nur bei vollständiger Vorsteuerabzugsberechtigung gleichen sich die geschuldete Umsatzsteuer und der Vorsteuerabzug vollständig aus. Bei fehlendem oder eingeschränktem Abzug verbleibt eine Belastung.
Gilt Reverse Charge auch für Kleinunternehmer?
Ja. Wer als Kleinunternehmer eine entsprechende Leistung empfängt, kann Umsatzsteuer nach § 13b schulden und muss die erforderlichen Erklärungen abgeben. Die Kleinunternehmerregelung befreit nicht von dieser Steuerschuld. Ein Vorsteuerabzug besteht regelmäßig nicht.
Gilt das Verfahren bei Privatkunden?
Bei reinen Privatpersonen greift § 13b grundsätzlich nicht. Bei Unternehmern kann die Regelung in bestimmten Fällen auch für privat bezogene Leistungen gelten. Außerdem können bestimmte juristische Personen Steuerschuldner sein.
Was gilt, wenn ich an ein Unternehmen im EU-Ausland leiste?
Bei einer Dienstleistung nach der allgemeinen B2B-Leistungsortregel liegt der Leistungsort grundsätzlich im Staat des Empfängers. Dort kann Reverse Charge nach dem jeweiligen nationalen Recht gelten. Neben den Rechnungspflichten ist bei entsprechenden EU-Dienstleistungen regelmäßig eine Zusammenfassende Meldung zu prüfen. Für Sonderfälle gelten abweichende Regeln.
Muss ich wegen eines fehlenden Rechnungshinweises keine Steuer zahlen?
Doch, wenn die gesetzlichen Voraussetzungen vorliegen. Ein fehlender Hinweis beseitigt die Steuerschuld des Empfängers nicht. Fordern Sie eine korrigierte Rechnung an und prüfen Sie die zutreffende Erklärung des Umsatzes.
kleinunternehmerregelung
Kleinunternehmerregelung (§ 19 UStG) – Voraussetzungen, Vorteile & Risiken
Die Kleinunternehmerregelung ermöglicht es Unternehmern,
keine Umsatzsteuer in Rechnungen auszuweisen.
Das reduziert den administrativen Aufwand – hat jedoch auch Nachteile.
Hier erfahren Sie, wer die Regelung nutzen darf, welche Grenzen gelten
und wann ein Verzicht sinnvoll sein kann.
1️⃣ Voraussetzungen
Die Kleinunternehmerregelung kann angewendet werden, wenn:
- der Umsatz im Vorjahr unter der gesetzlichen Grenze lag
- der Umsatz im laufenden Jahr voraussichtlich ebenfalls innerhalb der Grenze bleibt
Maßgeblich ist der Gesamtumsatz, nicht der Gewinn.
2️⃣ Welche Folgen hat die Kleinunternehmerregelung?
- Kein Ausweis von Umsatzsteuer auf Rechnungen
- Keine Abgabe von Umsatzsteuer-Voranmeldungen
- Kein Vorsteuerabzug aus Eingangsrechnungen
Auf Rechnungen muss ein Hinweis erfolgen, dass die Umsatzsteuer
nach § 19 UStG nicht ausgewiesen wird.
3️⃣ Beispiel
Eine Gründerin erzielt 18.000 € Umsatz im Jahr.
Sie stellt Rechnungen ohne Umsatzsteuer aus.
Gleichzeitig kauft sie Technik für 5.000 € zzgl. 950 € Umsatzsteuer.
Die 950 € Vorsteuer erhält sie nicht zurück.
Bei hohen Investitionen kann der Verzicht auf die Kleinunternehmerregelung daher sinnvoll sein.
4️⃣ Verzicht auf die Kleinunternehmerregelung
Unternehmer können freiwillig auf die Anwendung verzichten.
In diesem Fall:
- wird Umsatzsteuer ausgewiesen
- besteht Vorsteuerabzugsberechtigung
- bindet die Entscheidung mehrere Jahre
5️⃣ Typische Fehler
- Umsatzgrenzen falsch berechnet
- Umsatzsteuer trotz Kleinunternehmerregelung ausgewiesen
- Fehlender Hinweis auf Rechnungen
- Investitionsplanung ohne Vorsteuer-Effekt berücksichtigt
6️⃣ Häufige Fragen (FAQ)
Muss ich als Kleinunternehmer eine Umsatzsteuererklärung abgeben?
In der Regel ja – auch wenn keine Voranmeldungen abgegeben werden müssen.
Kann ich später wechseln?
Ja, allerdings gelten Bindungsfristen bei freiwilligem Verzicht.
→ Zur Übersicht:
Umsatzsteuer – Der große Leitfaden
📞 Unsicher, ob Kleinunternehmer sinnvoll ist?
Wir prüfen mit Ihnen, welche Variante steuerlich sinnvoll ist –
insbesondere bei geplanten Investitionen oder Wachstum.
pflichtangaben-rechnung
Pflichtangaben auf Rechnungen
Damit der Vorsteuerabzug möglich ist, muss eine Rechnung bestimmte gesetzliche Pflichtangaben enthalten.
Wichtige Bestandteile
- Name und Anschrift von Leistungserbringer und -empfänger
- Steuernummer oder USt-IdNr.
- Rechnungsnummer
- Leistungsdatum
- Nettobetrag, Steuersatz und Umsatzsteuerbetrag
umsatzsteuer-voranmeldung
Umsatzsteuer-Voranmeldung: Fristen, Berechnung & typische Fehler
Unternehmer müssen regelmäßig die vereinnahmte Umsatzsteuer an das Finanzamt melden.
Dies geschieht über die Umsatzsteuer-Voranmeldung.
Hier erfahren Sie, wer sie abgeben muss, wie sie berechnet wird,
welche Fristen gelten und welche Fehler in der Praxis besonders häufig auftreten.
1️⃣ Was ist die Umsatzsteuer-Voranmeldung?
Die Umsatzsteuer-Voranmeldung ist eine regelmäßige Meldung an das Finanzamt,
in der die Umsatzsteuer aus Ihren Ausgangsrechnungen mit der abziehbaren Vorsteuer
aus Eingangsrechnungen verrechnet wird.
Die Differenz ergibt entweder:
- Zahllast (Sie müssen Umsatzsteuer zahlen)
- Erstattungsanspruch (Sie erhalten Geld zurück)
2️⃣ Wer muss eine Voranmeldung abgeben?
Grundsätzlich jeder Unternehmer, der Umsatzsteuer ausweist.
Ausgenommen sind in der Regel Kleinunternehmer nach § 19 UStG.
Die Häufigkeit richtet sich nach der Umsatzsteuerzahllast des Vorjahres.
3️⃣ Abgabefristen
- Monatlich: bei höherer Vorjahressteuer
- Vierteljährlich: bei mittlerer Steuerlast
- Jährlich: bei sehr geringen Beträgen
Die Voranmeldung muss grundsätzlich bis zum 10. Tag des Folgemonats
elektronisch übermittelt werden.
Mit Dauerfristverlängerung verschiebt sich die Frist um einen Monat.
4️⃣ Beispielrechnung
Ein Unternehmen stellt im Monat Rechnungen über 50.000 € netto aus.
Darauf entfallen 9.500 € Umsatzsteuer (19 %).
Gleichzeitig fallen Eingangsrechnungen mit 20.000 € netto an.
Enthaltene Vorsteuer: 3.800 €.
Zahllast = 9.500 € – 3.800 € = 5.700 €
5️⃣ Typische Fehler in der Praxis
- Vorsteuerabzug ohne ordnungsgemäße Rechnung
- Reverse-Charge-Fälle falsch behandelt
- Innergemeinschaftliche Umsätze nicht korrekt gemeldet
- Fristen versäumt
- Buchhaltung nicht aktuell geführt
6️⃣ Häufige Fragen (FAQ)
Was passiert bei verspäteter Abgabe?
Es können Verspätungszuschläge oder Säumniszuschläge entstehen.
Muss ich zahlen, wenn ich noch kein Geld erhalten habe?
Bei Soll-Versteuerung ja – maßgeblich ist das Rechnungsdatum.
Bei Ist-Versteuerung zählt der Zahlungseingang.
→ Zur Übersicht:
Umsatzsteuer – Der große Leitfaden
📞 Unterstützung bei Ihrer Umsatzsteuer?
Wir übernehmen Ihre laufende Buchhaltung und erstellen die
Umsatzsteuer-Voranmeldungen fristgerecht und korrekt.
umsatzsteuer-leitfaden
Umsatzsteuer – Der große Leitfaden für Selbstständige & Unternehmen
Was ist die Umsatzsteuer? Wer muss sie abführen? Wie funktioniert die
Umsatzsteuer-Voranmeldung? Und wann gilt die
Kleinunternehmerregelung?
In diesem Leitfaden finden Sie die wichtigsten Grundlagen, typische Fehler
und weiterführende Erklärartikel rund um die Umsatzsteuer.
1️⃣ Was ist die Umsatzsteuer?
Die Umsatzsteuer ist eine Verbrauchsteuer, die auf nahezu alle Lieferungen
und Leistungen erhoben wird. Unternehmer erheben sie im Namen des Staates
und führen sie an das Finanzamt ab.
- Regelsteuersatz: 19 %
- Ermäßigter Steuersatz: 7 %
2️⃣ Umsatzsteuer-Voranmeldung
Die Umsatzsteuer wird regelmäßig im Rahmen der Voranmeldung an das
Finanzamt gemeldet. Je nach Unternehmensgröße erfolgt dies:
- monatlich
- vierteljährlich
- oder jährlich (bei geringen Umsätzen)
→ Vertiefung:
USt-Voranmeldung einfach erklärt
3️⃣ Vorsteuerabzug
Unternehmer können die in Eingangsrechnungen enthaltene Umsatzsteuer
als Vorsteuer abziehen – sofern die Rechnung korrekt
ausgestellt wurde.
→ Mehr dazu:
Pflichtangaben auf Rechnungen
4️⃣ Kleinunternehmerregelung
Wer im Vorjahr unter bestimmten Umsatzgrenzen bleibt, kann als
Kleinunternehmer auftreten und keine Umsatzsteuer ausweisen.
→ Details:
Kleinunternehmerregelung erklärt
5️⃣ Sonderfälle & internationale Sachverhalte
6️⃣ Typische Fehler bei der Umsatzsteuer
- Rechnungen ohne korrekte Pflichtangaben
- Vorsteuerabzug ohne ordnungsgemäße Rechnung
- Fehler bei EU-Geschäften
- Falsche Anwendung der Kleinunternehmerregelung
📞 Unterstützung bei Ihrer Umsatzsteuer?
Wir unterstützen Sie bei der laufenden Umsatzsteuer,
Voranmeldungen und Sonderfragen – rechtssicher und effizient.
gewinnermittlung-buchhaltung
Gewinnermittlung & Buchhaltung einfach erklärt
Wie wird der Gewinn eines Unternehmens ermittelt?
Welche Unterschiede gibt es zwischen Einnahmen-Überschuss-Rechnung (EÜR) und Bilanzierung?
Und welche Pflichten gelten für Selbstständige, Freiberufler und Unternehmen?
In diesem Leitfaden findest du die wichtigsten Grundlagen zur Gewinnermittlung, typische Fehlerquellen
und weiterführende Erklärartikel aus unserem Mandanten-Wiki.
1️⃣ Welche Arten der Gewinnermittlung gibt es?
-
Einnahmen-Überschuss-Rechnung (EÜR) – einfache Gewinnermittlung nach dem Zufluss-/Abflussprinzip.
→ EÜR einfach erklärt -
Bilanzierung – Gewinnermittlung durch Betriebsvermögensvergleich.
→ Bilanzierung verständlich erklärt
2️⃣ Einnahmen-Überschuss-Rechnung (EÜR)
Die EÜR ist die einfachste Form der Gewinnermittlung. Sie basiert darauf,
wann Geld tatsächlich geflossen ist. Sie eignet sich besonders für:
- Freiberufler
- Kleinunternehmer
- kleinere Gewerbebetriebe
→ Vertiefung:
EÜR mit Beispielrechnung
3️⃣ Bilanzierung
Kapitalgesellschaften und größere Unternehmen sind verpflichtet,
eine Bilanz zu erstellen. Hier zählt nicht der Zahlungszeitpunkt,
sondern die wirtschaftliche Zuordnung.
→ Mehr dazu:
Bilanz einfach erklärt
4️⃣ Wichtige Themen rund um Buchhaltung
5️⃣ Typische Fehler bei der Gewinnermittlung
- Rechnungen gebucht, aber nicht bezahlt (EÜR)
- Private Kosten nicht korrekt abgegrenzt
- Investitionen nicht abgeschrieben
- Fehlende Dokumentation bei Bargeld
📞 Unterstützung bei Ihrer Buchhaltung?
Gerne unterstützen wir Sie bei der laufenden Buchhaltung,
Gewinnermittlung und steuerlichen Optimierung.
Verpflegungsmehraufwand
🍽️ Verpflegungsmehraufwand 2025/2026
Kanzlei-Wiki • Geprüft: 12. Oktober 2026 • Auslandstabelle: gültig für 2026
🧾 Grundlagen
Arbeitnehmer:innen können für beruflich bedingte Auswärtstätigkeiten steuerfreie Verpflegungspauschalen erhalten oder als Werbungskosten geltend machen (§ 9 Abs. 4a EStG), soweit keine steuerfreie Erstattung erfolgt. Voraussetzung ist eine Tätigkeit außerhalb der Wohnung und der ersten Tätigkeitsstätte. Gilt für Reisen, Dienstgänge, Baustellen- oder Kundeneinsätze außerhalb der ersten Tätigkeitsstätte.
Steuerfreie Arbeitgebererstattungen richten sich insbesondere nach § 3 Nr. 13 bzw. 16 EStG. Die steuerliche Pauschale begründet für sich allein keinen arbeitsrechtlichen Erstattungsanspruch.
🇩🇪 Inlandspauschalen 2025 / 2026
| Abwesenheit | Pauschale | Hinweis |
|---|---|---|
| 24 Stunden | 28 € | Ganztägige Dienstreise |
| An-/Abreisetag (mit Übernachtung) | 14 € | Auch ohne 8-Stunden-Regel |
| Abwesenheit > 8 Stunden | 14 € | Eintägige Auswärtstätigkeit |
Die Inlandssätze betragen 2025 und 2026 weiterhin 28 € bzw. 14 €. Änderungen erfordern eine gesetzliche Anpassung. Diese Seite aktualisiert sich nicht automatisch.
🌍 Auslandspauschalen 2026
Pauschalen je Land/Ort werden jährlich per BMF-Schreiben festgelegt. Nachfolgende Werte sind Beispiele für 2026. Für Reisen 2025 ist die Tabelle für 2025 anzuwenden. Maßgeblich sind immer die aktuellen Beträge laut BMF-Schreiben vom 05.12.2025 für 2026.
Aktualisiert für 2026| Land | 24 Std | An-/Abreisetag oder eintägig > 8 Std. |
|---|---|---|
| 🇦🇹 Österreich | 50 € | 33 € |
| 🇨🇭 Schweiz (ohne Bern) | 70 € | 47 € |
| 🇫🇷 Frankreich (Paris und Départements 77, 78, 91–95) | 58 € | 39 € |
| 🇮🇹 Italien (ohne Mailand + Rom) | 42 € | 28 € |
| 🇺🇸 USA (New York) | 66 € | 44 € |
Vollständige Ländertabelle im jeweiligen BMF-Schreiben (erscheint meist Ende November für das Folgejahr).
🕓 3-Monatsfrist
Bei einer längerfristigen Tätigkeit an derselben auswärtigen Tätigkeitsstätte sind Pauschalen auf die ersten 3 Monate begrenzt. Die Frist beginnt nach Verwaltungsauffassung bei einer Tätigkeit an mindestens drei Tagen pro Woche. Danach entfällt die steuerliche Berücksichtigung – Neustart nach Unterbrechung von mind. 4 Wochen.
| Zeitraum | Anspruch | Hinweis |
|---|---|---|
| 0–3 Monate | Ja | Pauschalen ansetzbar |
| > 3 Monate | Nein | Neustart nach mindestens 4 Wochen Pause |
🍽️ Kürzung bei Mahlzeitengestellung
Wenn der Arbeitgeber oder ein Dritter auf seine Veranlassung Mahlzeiten stellt, ist die Pauschale zu kürzen. Im Inland wird jeweils vom vollen 28-€-Tagessatz gerechnet, auch an An- und Abreisetagen:
| Mahlzeit | Kürzung |
|---|---|
| Frühstück | 20 % = 5,60 € |
| Mittagessen | 40 % = 11,20 € |
| Abendessen | 40 % = 11,20 € |
Im Ausland sind 20 % bzw. 40 % der jeweiligen vollen Auslandspauschale maßgeblich. Eigene Zahlungen für die Mahlzeit vermindern die Kürzung. Der verbleibende Tagesbetrag beträgt mindestens 0 €.
🧮 Praxisbeispiele
| Fall | Dauer | Pauschale | Bemerkung |
|---|---|---|---|
| Tagesreise (8–17 Uhr) | 9 Std | 14 € | Eintägige Dienstfahrt |
| 2-Tagesreise mit ÜN | 2 Kalendertage / 1 Übernachtung | 14 + 14 = 28 € | An- und Abreisetag, kein Zwischentag |
| Hotel inkl. Frühstück | 2 Kalendertage / 1 Übernachtung | 14 + (14 – 5,60) = 22,40 € | Vom Arbeitgeber veranlasstes Frühstück am Abreisetag |
🧭 Checkliste für Arbeitgeber:innen
- ✅ Reisedaten (Datum, Uhrzeit, Ort) dokumentieren
- ✅ Mahlzeiten vermerken & Kürzungen automatisieren
- 📋 3-Monatsfrist und Unterbrechungen prüfen
- 💡 Homeoffice ≠ Reise → keine Pauschale
- 🌍 Für Ausland: aktuelle BMF-Ländertabelle verwenden
🏁 Fazit
| Punkt | Ergebnis |
|---|---|
| Inland | 28 € / 14 € (Stand 2025 / 2026) |
| Ausland | BMF-Ländertabelle (jährlich) |
| 3-Monatsfrist | Ja – Neustart nach mindestens 4 Wochen |
| Mahlzeitenkürzung | Inland: 5,60 € / 11,20 € / 11,20 € |
Quellen: § 9 Abs. 4a EStG, BMF-Reisekostenschreiben vom 25.11.2020, Auslandstabelle 2025 und Auslandstabelle 2026.
Der Link setzt voraus, dass auf Ihrer Website ein Rechner unter /verpflegungsrechner/ eingerichtet ist.
Belege per Mail zu Datev Unternehmen online hochladen
Belege per E-Mail in DATEV Unternehmen online hochladen
Belege können per E-Mail direkt in DATEV Unternehmen online hochgeladen werden. Dafür muss die Funktion „Upload Mail“ einmalig eingerichtet werden (dauert ca. 2 Minuten).
Upload Mail einrichten (einmalig)
In DATEV Unternehmen online: Belege → Einstellungen → Upload Mail.
Öffnen Sie „Upload Mail“ und klicken Sie auf „Jetzt einrichten“.

Tragen Sie die E-Mail-Adresse ein, von der aus Sie später Belege senden, und klicken Sie auf „Bestätigungs-E-Mail senden“.

Öffnen Sie Ihr Postfach und klicken Sie auf den Bestätigungslink in der DATEV-Mail. Eventuell ist eine Anmeldung mit DATEV SmartLogin erforderlich.
Nach erfolgreicher Bestätigung erhalten Sie Ihre persönliche DATEV-Zieladresse. Speichern Sie diese am besten als Kontakt (z. B. „DATEV Belege Upload“).
Wenn mehrere Personen Belege senden sollen: zusätzliche Absenderadressen können später eingerichtet werden.
Belege per E-Mail senden
Nach der Einrichtung senden Sie Ihre Belege einfach an die DATEV-Zieladresse.
- Dateiformat: PDF oder TIF
- Max. Größe je Datei: 20 MB
- Maximal 50 Belege je E-Mail
- Empfehlung: 1 Beleg = 1 Datei
In den Einstellungen können Sie z. B. einen Belegtyp vorbelegen oder Benachrichtigungen nur bei Fehlern aktivieren.
Bitte Originalbelege weiterhin aufbewahren (gesetzliche Aufbewahrungspflichten).
Steuerliche Nebenleistungen
Steuerliche Nebenleistungen – was ist das eigentlich?
Neben den eigentlichen Steuern (z. B. Einkommensteuer, Umsatzsteuer, Gewerbesteuer) kennt die Abgabenordnung eine ganze Reihe von steuerlichen Nebenleistungen. Dazu gehören unter anderem Verspätungszuschläge, Säumniszuschläge, Zinsen, Schätzungen und Verzögerungsgelder. Auf dieser Seite erklären wir die wichtigsten Punkte – verständlich, praxisnah und mit klaren Empfehlungen.
Was sind steuerliche Nebenleistungen?
Steuerliche Nebenleistungen sind Zahlungen, die zusätzlich zur eigentlichen Steuer anfallen können. Ziel ist oft, rechtzeitige Abgabe von Erklärungen, pünktige Zahlungen und Mitwirkung im Verfahren sicherzustellen.
- ✔ Sie fallen an, wenn Fristen nicht eingehalten, Steuern nicht gezahlt oder Mitwirkungspflichten verletzt werden.
- ✔ Sie sind keine „Strafe“ im strafrechtlichen Sinn, können aber finanziell deutlich weh tun.
- ✔ Viele Nebenleistungen lassen sich durch gute Organisation und frühzeitigen Kontakt mit uns vermeiden.
Warum das Thema so wichtig geworden ist
Durch Digitalisierung, strengere Fristen und automatisierte Abläufe fällt die Finanzverwaltung steuerliche Nebenleistungen heute deutlich konsequenter an als früher.
- ⚡Verspätungszuschläge werden bei verspäteter Abgabe zunehmend automatisch festgesetzt.
- ⚡Säumniszuschläge entstehen bei verspäteter Zahlung – oft ohne Ermessensspielraum.
- ⚡Schätzungen und Verzögerungsgelder nach § 162 AO haben an Bedeutung gewonnen, insbesondere bei digitalen Daten.
📊 Die wichtigsten steuerlichen Nebenleistungen im Überblick
Die folgende Übersicht zeigt die wichtigsten Nebenleistungen, die in der Praxis immer wieder vorkommen.
| Nebenleistung | Worum geht es? | Typische Auslöser | Praxis-Hinweis |
|---|---|---|---|
| Verspätungszuschlag § 152 AO |
Zuschlag, wenn Steuererklärungen nicht fristgerecht abgegeben werden. | Einkommensteuer-, Umsatzsteuer-, Körperschaftsteuer- oder Gewerbesteuererklärung wird deutlich verspätet abgegeben. |
Automatisierungsrisiko Häufig automatisiert festgesetzt. Eine Reduzierung ist nur mit guter Begründung und im Einzelfall möglich. |
| Säumniszuschlag § 240 AO |
Zuschlag für verspätete Zahlung fälliger Steuern. | Steuerbescheid wird nicht rechtzeitig bezahlt, abgeschlossene Ratenzahlung wird nicht eingehalten. |
Lastschrift empfehlenswert Am besten SEPA-Lastschrift einrichten – dann werden Steuern automatisch eingezogen. |
| Nachzahlungs-/Erstattungszinsen §§ 233a, 238 AO |
Zinsen auf Steuernachforderungen oder -erstattungen für zurückliegende Jahre. | Größere Abweichungen zwischen Vorauszahlungen und tatsächlicher Jahressteuer, späte Veranlagung. |
Zinsrisiko im Blick Durch vorausschauende Vorauszahlungen und rechtzeitige Erklärungen steuerbar. |
| Schätzung der Besteuerungsgrundlagen § 162 Abs. 1–3 AO |
Finanzamt setzt Einnahmen/Gewinne geschätzt fest, wenn Unterlagen fehlen oder unplausibel sind. | Fehlende Buchführung, formell nicht ordnungsgemäße Kassenführung, nicht beantwortete Rückfragen. |
Oft sehr teuer Schätzungen fallen in der Regel nicht „zugunsten“ des Steuerpflichtigen aus. |
| Verzögerungsgeld § 146 Abs. 2b i.V.m. § 162 Abs. 4 AO |
Geldbetrag für nicht oder verspätet vorgelegte Unterlagen / Daten. | Anforderung von Aufzeichnungen, digitalen Daten oder Dokumentationen wird ignoriert oder verschleppt. |
Spannweite 2.500–250.000 € Schon die Untergrenze kann spürbar sein – bitte Fristen ernst nehmen. |
| Zwangsgeld / Zwangshaft §§ 328 ff. AO |
Durchsetzung von Mitwirkungspflichten, z. B. Abgabe von Erklärungen oder Herausgabe von Unterlagen. | Hartnäckige Weigerung, Pflichten zu erfüllen, trotz mehrfacher Aufforderung. |
Eskalationsstufe Tritt meist erst auf, wenn vorherige Aufforderungen ignoriert wurden. |
| Vollstreckungskosten §§ 249 ff. AO |
Gebühren und Auslagen im Rahmen der Beitreibung (z. B. Pfändung). | Längere Nichtzahlung, Inkasso durch Vollstreckungsstelle, Kontopfändungen. |
Vermeidbar Frühzeitig mit uns sprechen – oft sind Ratenzahlungen oder Stundungen möglich. |
📑 Schätzung & Verzögerungsgeld nach § 162 AO (Absätze 3 und 4)
§ 162 AO regelt, wann das Finanzamt die Besteuerungsgrundlagen schätzen darf. Besonders praxisrelevant sind heute die Absätze 3 und 4 – sie betreffen Mitwirkungspflichten und digitale Daten.
Schätzung bei fehlender Mitwirkung
Wenn gesetzliche Aufzeichnungs- oder Mitwirkungspflichten nicht erfüllt werden, darf das Finanzamt die Besteuerungsgrundlagen schätzen. In der Praxis heißt das:
- • unvollständige oder fehlende Buchführung
- • mangelhafte oder manipulationsanfällige Kassenführung
- • angeforderte Unterlagen werden nicht oder nur teilweise vorgelegt
- • elektronische Daten (z. B. Kassen- oder Buchführungsdaten) stehen nicht zur Verfügung
Verzögerungsgeld bei verweigerter Mitwirkung
Zusätzlich zur Schätzung kann ein Verzögerungsgeld festgesetzt werden, wenn der Steuerpflichtige seine Pflichten zur Vorlage von Unterlagen oder Daten nicht erfüllt.
Rahmen: mindestens 2.500 € bis maximal 250.000 €.
- • Aufforderung zur Vorlage von Buchführungs- oder Kassen-Rohdaten wird ignoriert
- • digitale Unterlagen werden bewusst zurückgehalten
- • Verrechnungspreis-Dokumentation wird trotz Fristsetzung nicht vorgelegt
- • mehrfache Fristverlängerungen, aber keine Lieferung von Unterlagen
💡 Wichtige Merksätze für Mandanten
- ➤Verspätungszuschläge entstehen, wenn Erklärungen verspätet abgegeben werden – hier können wir oft prüfen, ob Spielraum besteht.
- ➤Säumniszuschläge entstehen automatisch bei verspäteter Zahlung – hier hilft eine rechtzeitige Lastschrift oder Ratenvereinbarung.
- ➤Zinsen fallen bei Nachzahlungen und Erstattungen für zurückliegende Jahre an – je früher die Erklärung, desto besser steuerbar.
- ➤Schätzungen können zu deutlich höheren Steuerbeträgen führen als bei ordnungsgemäßer Mitwirkung.
- ➤Verzögerungsgelder sind vermeidbar, wenn Unterlagen fristgerecht eingereicht werden.
- ➤Vollstreckungskosten und Pfändungen sind meist die letzte Stufe – so weit muss es nicht kommen.
- ➤Je früher Sie uns einbinden, desto größer sind die Chancen, Nebenleistungen zu verhindern oder zu reduzieren.
🛡️ Wie Sie steuerliche Nebenleistungen vermeiden können
Mit ein paar einfachen Grundregeln lassen sich die meisten Nebenleistungen vermeiden oder zumindest deutlich verringern.
Organisation & Fristen
- ✅Steuerunterlagen rechtzeitig an die Kanzlei übergeben – idealerweise nicht „auf den letzten Drücker“.
- ✅Fristverlängerungsanträge laufen über uns – bitte kurzfristig Rücksprache halten.
- ✅SEPA-Lastschrift für wichtige Steuerarten einrichten, um Säumniszuschläge zu vermeiden.
- ✅Ratenzahlung oder Stundung frühzeitig ansprechen, statt Bescheide „einfach liegen zu lassen“.
Unterlagen & digitale Daten
- ✅Kassen- und Buchführungsdaten 10 Jahre vollständig und elektronisch verfügbar halten.
- ✅Post vom Finanzamt, insbesondere Betriebsprüfungsankündigungen und Aufforderungsschreiben, sofort weiterleiten.
- ✅Bei Auslandsbezug (Wohnsitz, Arbeit, Kapitalanlagen, Immobilien) frühzeitig informieren – hier entstehen schnell komplexe Sachverhalte.
- ✅Bei technischen Problemen (Kasse, Software) nicht warten, sondern mit uns Rücksprache halten.
🧮 Mini-Rechner: Säumniszuschlag (vereinfachte Orientierung)
Mit diesem Mini-Rechner können Sie überschlägig berechnen, wie hoch der Säumniszuschlag bei verspäteter Zahlung einer Steuer ausfallen kann. Grundlage ist die aktuelle Rechtslage: 1 % pro angefangenem Monat auf die auf volle 50 € abgerundete Steuerschuld.
Eingaben
Ergebnis
📈 Mini-Rechner: Zinsen nach § 233a AO (vereinfacht)
Mit diesem Mini-Rechner können Sie überschlägig die Höhe der Zinsen nach § 233a AO berechnen. Die Zinsen werden pro vollendetem Monat berechnet. Der monatliche Zinssatz kann angepasst werden (z. B. 0,15 % pro Monat).
Eingaben
Ergebnis
📬 Wann sollten Sie sich sofort bei uns melden?
Bitte melden Sie sich möglichst zeitnah bei uns, wenn Sie eines der folgenden Schreiben vom Finanzamt erhalten:
- 📌Mahnung, Androhung von Säumnis- oder Verspätungszuschlägen
- 📌Zinsbescheid oder geänderter Steuerbescheid mit Nachzahlung
- 📌Aufforderung zur Vorlage von Unterlagen, digitalen Daten oder Verrechnungspreis-Dokumentationen
- 📌Ankündigung einer Außenprüfung oder Nachschau (z. B. Umsatzsteuer-Nachschau)
- 📌Schreiben der Vollstreckungsstelle (z. B. Pfändungsankündigung)
- 📌Androhung oder Festsetzung eines Verzögerungsgeldes oder Zwangsgeldes
📄 Kontakt aufnehmen
Firmenfahrzeuge
🚲 Jobrad, 🚗 Dienstwagen & 0,25 %-Regel (DE)
Kanzlei-Wiki • Stand: Oktober 2025
Private Nutzung von Firmenfahrzeugen wird pauschal mit der 1 %-Regel (Verbrenner) versteuert. Für Elektro-Dienstwagen und Plug-in-Hybride gelten vergünstigte Ansätze: 0,25 % bzw. 0,5 % des Bruttolistenpreises (BLP). Für Fahrten Wohnung ↔ erste Tätigkeitsstätte kommt zusätzlich 0,03 % je Entfernungskilometer bzw. alternativ 0,002 % pro tatsächlicher Fahrt hinzu.
1 % / 0,5 % / 0,25 %
+0,03 % oder 0,002 %
Fahrtenbuch als Alternative
USt-Bewertung ist separat zu betrachten (lohnsteuerliche Vergünstigungen gelten dort nicht automatisch).
| Fahrzeug | Privatnutzung | Voraussetzungen (Kurz) |
|---|---|---|
| Verbrenner | 1 % v. BLP/Monat | Standardregel |
| PHEV | 0,5 % v. BLP/Monat | ≤ 50 g CO₂/km oder elektrische Reichweite ≥ 80 km (für Anschaffungen ab 01.01.2025), sonst 1 %. |
| BEV (reines E-Auto) | 0,25 % v. BLP/Monat | Bis zur jeweils gültigen BLP-Grenze (s. nächste Karte); darüber 0,5 %. |
Die 0,25 %/0,5 %-Vergünstigung gilt auch für den Arbeitsweg-Zuschlag (0,03 %/0,002 %) mit geviertelter/halbierter Bemessungsgrundlage.
Die BLP-Obergrenze für die 0,25 %-Regel wurde angehoben:
| Zeitraum der Anschaffung/Erstzulassung | BLP-Grenze für 0,25 % | Hinweis |
|---|---|---|
| bis 31.12.2023 | ≤ 60.000 € | klassische Regel |
| 01.01.2024 – 30.06.2025 | ≤ 70.000 € | erhöhte Grenze |
| ab 01.07.2025 | ≤ 100.000 € | oberhalb davon gilt 0,5 % |
BLP inkl. USt und werkseitiger Sonderausstattung.
| Methode | Berechnung | Wann sinnvoll? |
|---|---|---|
| 0,03 % | 0,03 % × BLP × Entfernung(km)/Monat | Regelfall, ~15 Fahrten/Monat unterstellt. |
| 0,002 % | 0,002 % × BLP × Entfernung(km) × tatsächliche Arbeitstage | Vorteilhaft bei viel Homeoffice/seltenen Fahrten; jahresbezogene 180-Fahrten-Deckel beachten. |
Entfernung = einfache Strecke, auf volle km abgerundet. Die 0,03 % gilt auch in „Null-Fahrt-Monaten“, wenn der Wagen für den Arbeitsweg überlassen ist – Alternative: 0,002 % mit Nachweis.
| Modell | Steuer | Merkpunkte |
|---|---|---|
| Zusätzlich zum Lohn überlassenes Fahrrad/Pedelec (≤ 25 km/h) | steuerfrei | § 3 Nr. 37 EStG; gilt für Fahrräder & Pedelecs (keine Kfz-Einstufung). |
| Gehaltsumwandlung (Leasing/Jobrad) | 0,25 % v. geviertelter UVP (abgerundet auf 100 €) | Monatlicher geldwerter Vorteil; auch für E-Bikes/Pedelecs. S-Pedelecs (Kfz) folgen Kfz-Regeln. |
Zusätzlich zur Steuerfreiheit/Ermäßigung sind oft Ladestrom & Zubehör begünstigt – USt ggf. abweichend.
| Fall | Ansatz | Rechnung (skizziert) |
|---|---|---|
| BEV, BLP 88.000 €, Privatnutzung | 0,25 % | 0,25 % × 88.000 € = 220 €/Monat (zzgl. Arbeitsweg-Zuschlag; dieser ebenfalls geviertelt). |
| PHEV ab 2025, Reichweite 90 km | 0,5 % | Voraussetzungen erfüllt → 0,5 % statt 1 %. |
| Arbeitsweg: 18 km, BLP 60.000 €, 8 Bürotage/Monat | 0,002 %-Methode | 0,002 % × 60.000 × 18 × 8 = 172,8 € (gegen 0,03 % × 18 = 324 €). |
| Dienstrad per Umwandlung, UVP 3.450 € | 0,25 % vom Viertel | ¼ von 3.450 € = 862,50 € → auf 800 € abrunden → 1 % = 8,00 €/Monat. |
Beispiele ohne Steuerklasse/SV-Effekte – dienen der Systematik.
- Fahrzeugdaten dokumentieren (BLP inkl. Extras, CO₂/elektr. Reichweite, Erstzulassung).
- Für BEV: Preisgrenze (70 k bis 06/2025; 100 k ab 07/2025) prüfen.
- Arbeitsweg bewerten: 0,03 % vs. 0,002 % (Homeoffice, Fahrtenanzahl, 180-Fahrten-Deckel).
- Fahrtenbuch nur wählen, wenn sauber führbar (ansonsten 1 %-Methode).
- Jobrad: „zusätzlich zum Lohn“ (steuerfrei) vs. Gehaltsumwandlung (0,25 %) klar trennen.
| Aussage | Ergebnis |
|---|---|
| BEV-Privatnutzung | 0,25 % bis BLP-Grenze (ab 07/2025: 100 k €), sonst 0,5 %. |
| PHEV-Privatnutzung | 0,5 % bei ≤ 50 g CO₂/km oder ≥ 80 km E-Reichweite (ab 2025), sonst 1 %. |
| Arbeitsweg | +0,03 % je km (pauschal) oder 0,002 % je tatsächlicher Fahrt. |
| Dienstrad | steuerfrei (zusätzlich zum Lohn) / 0,25 % bei Gehaltsumwandlung. |
Stand & Rechtslage laufend beobachten (BMF/BSG/BFH-Verlautbarungen, Ländererlasse).
Quellen (Auswahl): ADAC (0,25 % bis 100 k €), Haufe (Grenzen & 0,03/0,002 %), A&M/Grant Thornton (0,25 % E-Auto), Lohnsteuer-Kompakt (100 k € ab 07/2025), VWFS/Autohero (PHEV-Voraussetzungen), Haufe/Jobrad (steuerfrei § 3 Nr. 37 EStG; 0,25 % bei Umwandlung). ([ADAC][1])
[1]: https://www.adac.de/rund-ums-fahrzeug/elektromobilitaet/elektroauto/elektroauto-firmenwagen-steuern/?utm_source=chatgpt.com „E-Auto als Firmenwagen: Versteuerung und Abrechnung …“
Kassenführung in Datev Unternehmen online
📘 Nutzung der Kasse in DATEV Unternehmen onlineGoBD-konforme Erfassung, Korrekturen und Abschlüsse in DATEV Unternehmen online (DUO). 1. EinleitungDie Kassenfunktion in DATEV Unternehmen online (DUO) ermöglicht die digitale Erfassung, Verwaltung und Übermittlung von Kassenbelegen – ideal für Betriebe mit täglichem Barverkehr (Einzelhandel, Gastronomie, Praxen).
2. Voraussetzungen
3. Aufbau der KassenmaskeDu erreichst die Kasse über Unternehmen online → Anwendungen → Kasse. Typische Spalten:
4. Erfassung von BuchungenEinnahme buchen
Ausgabe buchen
5. Kassenabschluss
6. Korrekturen & StornosVor dem KassenabschlussBuchungen können bearbeitet oder gelöscht werden:
Nach dem KassenabschlussDirekte Änderungen sind nicht möglich. Stattdessen eine Korrekturbuchung anlegen:
Nach Export an KanzleiÄnderungen in DUO nicht mehr möglich. Bitte Korrekturwunsch mit Datum, Betrag und Buchungstext an die Kanzlei übermitteln. Zusammenfassung
7. GoBD-konformes Arbeiten
8. Praktische Tipps
9. Häufige Fehlerquellen
|
Nießbrauch
WIKI: NIEßBRAUCH – STEUERLICHE & RECHTLICHE GRUNDLAGEN
Nießbrauch trennt Eigentum und Nutzung – beliebt bei Immobilien, Unternehmen und in der Nachfolge.
Kurzfazit
- Nießbrauch = Nutzung fremden Eigentums + Ziehung der Erträge.
- Wichtig in der Vermögens- & Unternehmensnachfolge.
- Steuerlich: Einkünfte beim Nießbraucher, Eigentum beim Übertragenden.
💡 Typisch: Eltern übertragen Immobilie auf Kinder, behalten Nießbrauch & Mieteinnahmen.
Arten des Nießbrauchs
- Vorbehaltsnießbrauch: Eigentum übertragen, Nutzung behalten.
- Zuwendungsnießbrauch: Eigentümer räumt Dritten Nutzung ein.
- Bruchteilsnießbrauch: z. B. 50 % der Mieten.
- Gesellschaftsanteile: GmbH-/KG-Anteile übertragen, Erträge beim Übergeber.
Steuerliche Aspekte
- Einkommensteuer: Nießbraucher versteuert Einkünfte.
- Schenkung-/Erbschaftsteuer: Wert des übertragenen Vermögens wird durch Nießbrauch gemindert.
- Grunderwerbsteuer: Familienübertragungen oft steuerfrei, Nießbrauch muss ins Grundbuch.
- Bewertung: Kapitalwert nach Lebenserwartung (§ 14 BewG).
⚠️ Bei Betriebsvermögen sind steuerliche Stolperfallen (gewerbliche Infektion) möglich.
Praxis-Beispiele
Immobilien
Eltern übertragen Haus an Kinder, behalten Nießbrauch → Kinder sind Eigentümer, Eltern erhalten Mieten.
GmbH-Anteile
Anteile übertragen, Gewinne per Nießbrauch beim Übergeber, Stimmrechte individuell geregelt.
Zuwendungsnießbrauch
Eltern übertragen Nießbrauch an Wertpapierdepot auf Kinder → Nutzung des niedrigeren Steuersatzes.
Vor- & Nachteile
| Vorteile | Nachteile |
|---|---|
| Erhalt der Nutzungen (Mieten, Dividenden) | Komplex, notarielle Beurkundung nötig |
| Steuerersparnis durch Wertminderung | Schwer auflösbar, Bindung auf Lebenszeit |
| Nachfolgeplanung ohne Kontrollverlust | Potenzielle Konflikte zwischen Eigentümer & Nießbraucher |
Checkliste vor Nießbrauchsgestaltung
FAQ: Häufige Fragen
Wie lange gilt ein Nießbrauch?
Grundsätzlich lebenslang, außer befristet vereinbart.
Kann ein Nießbrauch gelöscht werden?
Nur mit Zustimmung von Eigentümer & Nießbraucher; bei Immobilien durch Grundbuchänderung.
Warum beliebt bei Immobilien?
Weil Eigentum übertragen wird, aber die wirtschaftliche Nutzung (Mieten) beim Übertragenden bleibt.
STREAMEN BEI TWITCH – STEUERN RICHTIG EINORDNEN
WIKI: STREAMEN BEI TWITCH – STEUERN RICHTIG EINORDNEN
Subs, Bits, Donations und Kooperationen richtig unterscheiden.
Stand: 5. Oktober 2026 · Deutschland
Kurzfazit
- Betriebliche Einnahmen vollständig erfassen – einschließlich streambezogener Donations und Sachleistungen. Einkommensteuer betrifft grundsätzlich den Gewinn, nicht die gesamten Einnahmen.
- Gewerbliche Tätigkeit bei Beginn anmelden, unabhängig von einer festen Einnahmegrenze. Nachhaltigkeit und Gewinnerzielungsabsicht sind entscheidend. Eine tatsächlich künstlerische oder journalistische Tätigkeit kann im Einzelfall freiberuflich sein.
- Kleinunternehmerregelung (§ 19 UStG) befreit bestimmte Inlandsumsätze von Umsatzsteuer. Sie befreit weder von Einkommensteuer noch generell von Umsatzsteuerpflichten bei Auslandsleistungen.
💡 Viele Streamer unterschätzen, dass auch kleine Beträge steuerlich zählen.
Welche Einnahmen sind betroffen?
- Abonnements (Subs) – monatliche Beiträge der Zuschauer.
- Bits & Cheer – digitale „Trinkgelder“.
- Donations über PayPal oder andere Tools (steuerlich keine Spenden!).
- Werbung und Affiliate-Programme über Twitch.
Einkommensteuer & Gewerbesteuer
- Streaming mit Werbung und Vermarktung führt regelmäßig zu gewerblichen Einkünften. Die Einordnung richtet sich nach der konkreten Tätigkeit; Liebhaberei und freiberufliche Ausnahmen sind gesondert zu prüfen.
- Einkommensteuer: Maßgeblich ist das gesamte zu versteuernde Einkommen, einschließlich anderer Einkünfte und nach Abzügen. Der Grundfreibetrag beträgt 12.348 € für 2026 (2025: 12.096 €; Einzelveranlagung). Das ist kein zusätzlicher Freibetrag je Kanal.
- Gewerbesteuer: Für natürliche Personen und Personengesellschaften gilt ein Freibetrag von 24.500 € Gewerbeertrag pro Jahr. Gewerbeertrag und Gewinn können abweichen; Kapitalgesellschaften haben diesen Freibetrag nicht.
- Absetzbar: PC, Kamera, Mikro, Software, Internet, Raumkosten anteilig.
Umsatzsteuer bei Twitch
- Vertragspartner prüfen: Das Monetized Streamer Agreement nennt Twitch Interactive, Inc. und verbundene Unternehmen. Maßgeblich sind der konkrete Leistungsempfänger und gegebenenfalls dessen empfangende Betriebsstätte – nicht pauschal Luxemburg.
- Leistung an Twitch: Bei einer gewöhnlichen B2B-Leistung liegt der Leistungsort nach § 3a Abs. 2 UStG grundsätzlich beim ausländischen Empfänger. Die Einnahme bleibt für die Gewinnermittlung relevant, ist dann aber in Deutschland nicht umsatzsteuerbar. Die Abrechnung zwischen Twitch und Zuschauern ist davon getrennt.
- Auslandsleistungen unterscheiden: Bei Leistungen an einen EU-Unternehmer kommen Reverse Charge im Empfängerland und eine Zusammenfassende Meldung in Betracht; Sonderregeln für Kleinunternehmer und § 19a UStG gesondert prüfen. Bei eingekaufter ausländischer Software oder Dienstleistungen kann dagegen der Streamer nach § 13b UStG deutsche Umsatzsteuer schulden – auch als Kleinunternehmer, grundsätzlich ohne Vorsteuerabzug.
- Kleinunternehmerregelung seit 2025: Maßgeblicher Gesamtumsatz im Vorjahr höchstens 25.000 €, im laufenden Jahr höchstens 100.000 €. Im Gründungsjahr gilt die 25.000-€-Grenze. Bereits der Umsatz, der die laufende Grenze überschreitet, ist nicht mehr nach § 19 steuerfrei. Im Ausland ausgeführte Leistungen nach § 3a Abs. 2 zählen grundsätzlich nicht zum inländischen Gesamtumsatz.
Direkte Zuschauerzahlungen getrennt von Twitch-Auszahlungen erfassen. Streambezogene Donations können Entgelt für Unterhaltung sein; „freiwillig“ bedeutet nicht automatisch „umsatzsteuerfrei“. Leistungsort, Kleinunternehmerstatus und tatsächlicher Zusammenhang sind zu prüfen. Zahlungsdienstgebühren separat dokumentieren.
Praxis-Beispiele
Student, 200 €/Monat
2.400 € Jahreseinnahmen: Eine kleine gewerbliche Tätigkeit kann trotzdem anzumelden sein. Einkommensteuer hängt vom Gewinn und den übrigen Einkünften ab. Kleinunternehmerstatus und Auslandsbezüge separat prüfen.Streamer, 1.500 €/Monat
18.000 € Jahreseinnahmen: Allein dieser Betrag erzwingt keine Regelbesteuerung. Entscheidend sind der maßgebliche Inlandsumsatz, das Vorjahr, das Gründungsjahr und ein möglicher Verzicht.Vollzeit-Streamer, 5.000 €/Monat
60.000 € Jahreseinnahmen: Twitch-Leistungen ins Ausland und inländische Zuschauer-/Werbeumsätze getrennt prüfen. Aus 60.000 € Gesamtzuflüssen folgt weder automatisch Umsatzsteuerpflicht noch Gewerbesteuer; Gewinn und Gewerbeertrag sind gesondert zu berechnen.Checkliste für Streamer
FAQ: Häufige Fragen
Muss ich auch als kleiner Streamer Steuern zahlen?
Betriebliche Einnahmen sind grundsätzlich zu erfassen. Ob Einkommensteuer entsteht, hängt vom Gewinn und dem gesamten zu versteuernden Einkommen ab. Gewerbeanmeldung und steuerliche Pflichten können auch bei kleinen Beträgen bestehen.Sind Donations steuerfrei?
Streambezogene Donations sind regelmäßig Betriebseinnahmen und können umsatzsteuerliches Entgelt sein. Das FG Düsseldorf hat dies für den entschiedenen Streaming-Fall bejaht (1 K 2812/19 U). Eine echte private Schenkung ohne betrieblichen Zusammenhang ist gesondert zu beurteilen. § 19 UStG und der Leistungsort können die Umsatzsteuerbehandlung verändern.Muss ich Rechnungen schreiben?
Für Leistungen an andere Unternehmer besteht grundsätzlich eine Rechnungspflicht, regelmäßig binnen sechs Monaten. Eine vereinbarte Abrechnung durch Gutschrift des Leistungsempfängers kann die eigene Rechnung ersetzen; nicht doppelt abrechnen. Auslandsfälle haben besondere Anforderungen. Kleinunternehmer sind von der Pflicht zur Ausstellung einer E-Rechnung ausgenommen, müssen sie aber empfangen können. Für andere inländische B2B-Umsätze gelten Übergangsfristen bis Ende 2026 bzw. bei Vorjahresumsatz bis 800.000 € bis Ende 2027.Welche Kosten kann ich als Streamer absetzen?
- Hardware: PC, Kamera, Mikrofon, Headset, Beleuchtung. Je nach Wirtschaftsgut und Kosten kommen sofortiger Abzug oder Abschreibung in Betracht.
- Software & Tools: Streaming-Software, Schnittprogramme, Cloud-Dienste, Lizenzen.
- Internet & Strom: anteilig für den betrieblichen Anteil.
- Häusliches Arbeitszimmer: Raumkostenabzug setzt insbesondere den Mittelpunkt der gesamten betrieblichen und beruflichen Tätigkeit voraus; alternativ kommt unter den gesetzlichen Bedingungen eine Jahrespauschale von 1.260 € in Betracht. Die Tagespauschale beträgt unter ihren Voraussetzungen 6 €, maximal 1.260 € jährlich. Ein Produktionsstudio kann anders einzuordnen sein.
- Reisekosten: betrieblich veranlasste Messen und Events. Private Anteile und Bewirtung getrennt prüfen.
- Werbung & Marketing: Grafiken, Designer, Social Ads.
⚠️ Kosten müssen betriebsbedingt sein. Private Nutzung → nur anteiliger Abzug.
3 Rechner (schnelle Orientierung)
💡 Hinweis: Das sind grobe Orientierungen und ersetzen keine individuelle steuerliche Beratung.
Einnahmen-Check
Wie viel kommt pro Monat und Jahr zusammen?Kleinunternehmer-Check
Passt die Kleinunternehmerregelung noch?Hier zählt der Gesamtumsatz nach § 19 Abs. 2 UStG, nicht die Summe aller Auszahlungen. Weitere unternehmerische Tätigkeiten einbeziehen. Bei EU-Sonderregelung nach § 19a ist eine gesonderte Prüfung nötig.
Gewinn-Check
Erste Orientierung zu ESt / GewStQuellen und Rechtsstand
Geprüft am 5. Oktober 2026. Die Rechner geben eine Orientierung für natürliche Personen in Deutschland, keine verbindliche Steuerberechnung.
- Twitch: Monetized Streamer Agreement – Vertragspartner und Abrechnungsgrundlagen.
- § 3a UStG, § 13b UStG, § 15 UStG – Leistungsort, Reverse Charge und Vorsteuer.
- BMF vom 18.03.2025 und § 19 UStG – Kleinunternehmerregelung; freiwilliger Verzicht bindet mindestens fünf Kalenderjahre.
- FG Düsseldorf, 04.03.2022, 1 K 2812/19 U – Donations im entschiedenen Streaming-Fall.
- BMF: Änderungen 2026 – Grundfreibetrag 12.348 €.
- § 11 GewStG – Gewerbesteuerfreibetrag.
- § 4 EStG – Betriebsausgaben und häusliches Arbeitszimmer; § 15 EStG, § 18 EStG und § 14 GewO – Tätigkeit und Gewerbeanmeldung.
- BMF: E-Rechnung und § 14 UStG – Rechnungen und Gutschriften.
REVERSE-CHARGE-VERFAHREN
WIKI: REVERSE-CHARGE-VERFAHREN
Wenn die Steuerschuld umgedreht wird – besonders wichtig bei Google Ads, Meta, SaaS & Co.
Kurzfazit
- Reverse-Charge = Schuldner der Umsatzsteuer ist nicht der Leistungserbringer, sondern der Empfänger.
- Typisch bei Leistungen aus dem Ausland (z. B. Software, Werbung, Beratungen).
- Risiko: falsche Buchung → Vorsteuer weg, Nachzahlungen bei BP.
💡 Fast jeder Onlinehändler hat Reverse-Charge-Fälle – z. B. Facebook/Google Ads.
Wann gilt Reverse-Charge?
- Leistungserbringer im Ausland, Empfänger in Deutschland (Unternehmer).
- Typische Fälle: Online-Werbung, Cloud-/SaaS-Tools, Lizenzen, Beratungen.
- In Rechnung meist: „VAT 0 %, Reverse-Charge“.
- Empfänger muss USt in DE anmelden – gleichzeitig Vorsteuer (wenn abzugsberechtigt).
Praxis-Beispiele
Google Ads
Google Ireland Ltd. → Rechnung ohne USt. Händler in DE muss 19 % USt anmelden (Reverse-Charge).
Meta / Facebook Ads
Rechnung von Meta Ireland → ebenfalls ohne USt. Händler meldet und zieht 19 % in der USt-VA.
SaaS-Tools
Rechnung von US- oder EU-Anbieter (z. B. Shopify, Canva). Reverse-Charge gilt, wenn USt-IdNr. hinterlegt ist.
Buchhalterische Behandlung
- Umsatzsteuer wird fiktiv berechnet und in der USt-VA erklärt (z. B. Kennziffer 46/47).
- Vorsteuerabzug im gleichen Betrag (wenn berechtigt).
- Effekt: meist steuerneutral, aber Pflicht zur Meldung.
- Gefahr: Wird nicht gemeldet, erkennt das FA später → Nachzahlung ohne Vorsteuer.
Checkliste: So gehst du vor
👉 Wer diese Punkte beachtet, vermeidet die häufigsten BP-Nachforderungen.
Typische Fehler
- Rechnungen ignoriert („da keine Steuer draufsteht“).
- USt nicht erklärt → FA fordert später + Zinsen, Vorsteuerabzug oft gestrichen.
- Falsche Kontierung (Aufwand ohne USt-Korrektur).
- Keine USt-IdNr. hinterlegt → Dienstleister berechnet ausländische Steuer (nicht abziehbar).
FAQ zum Reverse-Charge-Verfahren
Gilt Reverse-Charge nur für Dienstleistungen?
Meist ja – besonders für grenzüberschreitende Dienstleistungen. Bei Warenlieferungen nur in Sonderfällen.
Was, wenn der Anbieter trotzdem USt berechnet?
Umsatzsteuer aus Irland/USA ist nicht als Vorsteuer abziehbar. Korrektur der Rechnung anfordern.
Wo trage ich das in der USt-VA ein?
Kennziffer 46 (Leistungen aus EU) / Kennziffer 47 (Leistungen aus Drittland).
DIGITALE PLATTFORM-STEUERRISIKEN
WIKI: DIGITALE PLATTFORM-STEUERRISIKEN
Amazon, eBay, Etsy & Co. – Chancen für Händler, aber auch Steuerfallen mit Risiko.
Kurzfazit
- Plattformen erleichtern den Markteintritt, bringen aber steuerliche Risiken.
- Typische Fallen: doppelte Besteuerung, falsche Steuersätze, fehlerhafte Reports.
- Wer regelmäßig abgleicht & dokumentiert, reduziert Prüfungsrisiken.
💡 Plattformdaten nie blind übernehmen – immer mit eigener Buchhaltung abgleichen.
Typische Risiken im Überblick
- Doppelte Besteuerung: Marktplatz zieht USt ab, Händler weist trotzdem aus.
- Falsche USt-Sätze: Plattform wendet Standard- statt reduzierten Satz an (oder andersrum).
- Provisionen & Gebühren: werden oft ohne Vorsteuerabzug gebucht.
- Datenabweichungen: Plattform-Reports stimmen nicht mit eigener Buchhaltung überein.
- Auslands-Umsätze: OSS/IOSS nicht korrekt hinterlegt → falsche Steuerabführung.
Praxis-Beispiele
Amazon FBA
Lagerung in anderen EU-Ländern löst lokale USt-Pflicht aus – viele Händler übersehen das.
eBay Verkäufe
Marktplatz führt USt für B2C ab, Händler weist zusätzlich USt auf Rechnung aus → doppelte Besteuerung.
Etsy / Kleingewerbe
Kleinunternehmerregelung wird nicht erkannt → Plattform meldet Umsätze ans FA, Händler erklärt steuerfrei.
Praxis-Tipps für Händler
- 📄 Plattformberichte regelmäßig exportieren & archivieren.
- 🔍 Daten mit eigener Buchhaltung abgleichen (monatlich/vierteljährlich).
- 🌍 USt-Registrierungen prüfen, wenn Lager im Ausland genutzt wird.
- 💶 Provisionen korrekt buchen (inkl. Vorsteuer aus EU-Rechnungen).
- 👨💼 Steuerberater frühzeitig einbeziehen bei OSS/IOSS-Fragen.
Checkliste: Regelmäßig prüfen
👉 Wer diese Punkte quartalsweise prüft, spart Ärger bei Betriebsprüfungen.
FAQ: Häufige Fragen
Muss ich Plattformberichte 1:1 übernehmen?
Nein – sie sind eine Basis, aber nicht immer fehlerfrei. Immer mit eigener Buchhaltung abgleichen.
Wer haftet bei falschen Plattformangaben?
Am Ende der Händler selbst – auch wenn die Plattform Fehler macht.
Wie lange sollte ich Plattformdaten aufbewahren?
Mindestens 10 Jahre – wie Buchhaltungsunterlagen allgemein.
KI IN DER BUCHHALTUNG – CHANCEN & GRENZEN
WIKI: KI IN DER BUCHHALTUNG – CHANCEN & GRENZEN
Wie Künstliche Intelligenz Prozesse beschleunigt – und warum der Steuerberater trotzdem unverzichtbar bleibt.
Kurzfazit
- KI-Tools automatisieren Routine (Belege, Zahlungsabgleich, Reporting).
- Mehr Effizienz, weniger Tippfehler, schnellere Prozesse.
- Aber: Verantwortung & steuerliche Würdigung bleiben beim Menschen.
💡 KI ist ein Werkzeug – kein Ersatz für steuerliche Beratung.
Anwendungsfelder für KI in der Buchhaltung
📑 Belegerkennung
Rechnungen automatisch auslesen, Kontierungsvorschläge machen, Dubletten erkennen.
💳 Zahlungsabgleich
Bankumsätze automatisch mit Rechnungen matchen – weniger offene Posten.
📊 Reporting
Echtzeit-Kennzahlen, Liquiditätsprognosen, Dashboard-Analysen.
🧾 Umsatzsteuer
Automatische Prüfung von Steuersätzen & USt-IdNrn., Hinweis auf Auffälligkeiten.
Chancen durch KI
- ⏱️ Zeiteinsparung bei Routinebuchungen.
- ✅ Weniger Fehler durch Automatisierung.
- 📈 Schnellerer Überblick über Unternehmenszahlen.
- 💬 Bessere Kommunikation zwischen Mandant & Kanzlei (digitale Workflows).
Grenzen & Risiken
- Keine steuerliche Würdigung: KI versteht keine Rechtsnormen im Einzelfall.
- Haftung: Verantwortung liegt immer bei Unternehmer & Steuerberater.
- Datenschutz: sensible Belegdaten erfordern DSGVO-konforme Tools.
- Fehlerhafte Vorschläge möglich – menschliche Kontrolle bleibt Pflicht.
Checkliste: So setzt du KI sinnvoll ein
👉 KI ist stark bei Routine – Entscheidungen & Steuerstrategien bleiben Sache des Beraters.
FAQ zu KI in der Buchhaltung
Ersetzt KI den Steuerberater?
Nein – KI kann automatisieren, aber keine individuelle steuerliche Würdigung vornehmen.
Welche Tools sind empfehlenswert?
Bekannte Anbieter sind z. B. DATEV KI-Module, Candis, GetMyInvoices, Circula – Auswahl hängt von Bedarf & Budget ab.
Wie prüfe ich die Ergebnisse?
Regelmäßige Stichproben & Freigabeprozesse einbauen – KI ist nur so gut wie ihre Daten.
DAC 7 / PLATTFORMEN-STEUERTRANSPARENZGESETZ (PStTG)
WIKI: DAC 7 / PLATTFORMEN-STEUERTRANSPARENZGESETZ (PStTG)
Neue EU-Meldepflichten für Plattformbetreiber und Händler – das musst du wissen.
Kurzfazit
- Seit 2023 gilt in der EU: Plattformen müssen Daten über Händler melden (DAC 7 / PStTG).
- Betroffen: alle Verkäufer, die über Plattformen Umsätze erzielen (z. B. Amazon, eBay, Etsy, Booking).
- Meldungen gehen an die Finanzbehörden → Abgleich mit Steuererklärungen.
💡 Tipp: Händler sollten ihre Stammdaten & USt-Infos korrekt pflegen – sonst droht Sperre auf der Plattform.
Hintergrund & Ziel der Regelung
- EU wollte mehr Steuertransparenz im digitalen Handel.
- Plattformbetreiber werden zu Datenlieferanten der Finanzämter.
- Ziel: Verhinderung von Steuerhinterziehung bei grenzüberschreitendem Onlinehandel.
Wer ist betroffen?
- Plattformbetreiber: müssen Daten sammeln & melden.
- Händler/Verkäufer auf Plattformen: Daten werden automatisch weitergegeben.
- Typische Plattformen: Amazon, eBay, Etsy, Airbnb, Booking, Vinted etc.
- Privatpersonen, die regelmäßig verkaufen → können als steuerpflichtig eingestuft werden.
Welche Daten werden gemeldet?
- Name, Anschrift, Steuer-ID / USt-IdNr.
- Geburtsdatum (bei Privatpersonen)
- Bankverbindung
- Umsätze, Gebühren, Provisionen pro Quartal
- ggf. Immobilienangaben (bei Plattformen wie Airbnb/Booking)
Fristen & Ablauf
- Plattformen müssen jährlich bis 31. Januar des Folgejahres melden.
- Erste Meldung: 31. Januar 2024 (für 2023).
- Daten gehen ans BZSt und werden EU-weit ausgetauscht.
👉 Händler erhalten meist eine Kopie der Meldung von der Plattform – Daten sollten mit der Steuererklärung übereinstimmen.
Typische Risiken für Händler
- Abweichende Angaben zwischen Plattformdaten und Steuererklärung.
- Falsche USt-IdNr. oder fehlende Steuernummer → Plattform sperrt Auszahlung.
- Unklare Privatverkäufe → können steuerpflichtig eingestuft werden.
- Doppelte Meldungen bei mehreren Plattformen.
Checkliste: Was Händler jetzt tun sollten
⚠️ Wer Meldungen ignoriert oder falsche Daten liefert, riskiert Kontosperren & Finanzamt-Rückfragen.
FAQ zu DAC 7 / PStTG
Muss ich selbst etwas melden?
Nein, die Meldung macht die Plattform – aber deine Daten müssen korrekt sein.
Bin ich als Privatverkäufer betroffen?
Wenn du regelmäßig verkaufst, kann die Plattform dich als gewerblich einstufen – Daten werden dann gemeldet.
Wird das mit meiner Steuererklärung abgeglichen?
Ja, die Finanzämter gleichen gemeldete Umsätze mit deinen Angaben ab – Abweichungen führen zu Rückfragen oder Prüfungen.
§ 15a UStG – VORSTEUERBERICHTIGUNG BEI NUTZUNGSÄNDERUNG
§ 15a UStG – Vorsteuerberichtigung
Was passiert, wenn sich die Nutzung eines Wirtschaftsguts nachträglich ändert? Hier findest du die wichtigsten Regeln, Fristen und Praxisfälle zur Vorsteuerberichtigung verständlich zusammengefasst.
Wurde beim Erwerb oder bei der Herstellung eines Wirtschaftsguts Vorsteuer abgezogen und ändern sich später die für den Vorsteuerabzug maßgebenden Verhältnisse, kann der ursprüngliche Vorsteuerabzug korrigiert werden.
01 Kurzfazit
- § 15a UStG korrigiert einen ursprünglich vorgenommenen Vorsteuerabzug, wenn sich die maßgebenden Verhältnisse später ändern.
- Typische Fälle sind der Wechsel zwischen steuerpflichtiger und steuerfreier Verwendung.
- Auch eine Veräußerung oder Entnahme innerhalb des Berichtigungszeitraums kann eine Berichtigung auslösen.
- Die Berichtigung erfolgt grundsätzlich nur für den noch offenen Teil des Berichtigungszeitraums.
Berichtigungsbetrag schnell berechnen und das Ergebnis nachvollziehbar dokumentieren.
02 Wann greift § 15a UStG?
Änderung der Verwendung
Ein Wirtschaftsgut wird zunächst für zum Vorsteuerabzug berechtigende Umsätze verwendet und später ganz oder teilweise für Umsätze, die den Vorsteuerabzug ausschließen – oder umgekehrt.
Immobilien
Besonders relevant bei Grundstücken und Gebäuden, wenn sich zum Beispiel die umsatzsteuerliche Behandlung einer Vermietung ändert.
Veräußerung
Wird ein Wirtschaftsgut während des Berichtigungszeitraums verkauft, kann die umsatzsteuerliche Behandlung des Verkaufs Auswirkungen auf die verbleibende Vorsteuer haben.
Entnahme
Auch eine Entnahme oder andere Änderung der Verwendung kann innerhalb des Berichtigungszeitraums zu prüfen sein.
03 Berichtigungszeiträume
| Berichtigungsobjekt | Zeitraum | Grundbetrag pro Jahr |
|---|---|---|
|
Bewegliche Wirtschaftsgüter z. B. Maschine, Fahrzeug, technische Anlage |
5 Jahre | 1/5 der ursprünglichen Vorsteuer |
|
Grundstücke und Gebäude einschließlich bestimmter grundstücksgleicher Rechte |
10 Jahre | 1/10 der ursprünglichen Vorsteuer |
Die genaue Berechnung kann insbesondere bei unterjähriger erstmaliger Verwendung, Veräußerung oder Änderung der Verhältnisse differenzierter sein.
04 Praxisbeispiele
Maschine – 5 Jahre
Ein Unternehmer kauft eine Maschine und zieht 10.000 € Vorsteuer.
Ab einem späteren Jahr wird die Maschine nur noch zu 60 % für vorsteuerabzugsberechtigende Umsätze verwendet.
Vermietungsobjekt – 10 Jahre
Aus einer Baumaßnahme wurden 19.000 € Vorsteuer abgezogen.
Die Räume werden zunächst steuerpflichtig vermietet. Später wechselt die Nutzung zu einer steuerfreien Vermietung.
Änderung zugunsten des Unternehmers
§ 15a UStG funktioniert nicht nur zulasten des Unternehmers.
Verbessern sich die Voraussetzungen für den Vorsteuerabzug, kann auch eine zusätzliche Vorsteuerberichtigung zugunsten des Unternehmers entstehen.
05 Bagatellgrenzen nach § 44 UStDV
Beträgt die auf die Anschaffungs- oder Herstellungskosten eines Wirtschaftsguts entfallende Vorsteuer höchstens 1.000 €, entfällt die Berichtigung nach § 15a UStG.
- Ändern sich die Verhältnisse innerhalb eines Kalenderjahres um weniger als 10 Prozentpunkte, kann ebenfalls eine Vereinfachungsregel greifen.
- Die 10-Prozentpunkte-Regel gilt jedoch nicht, wenn der Berichtigungsbetrag für das Kalenderjahr mehr als 1.000 € beträgt.
- Liegt der jährliche Berichtigungsbetrag bei höchstens 6.000 €, enthält § 44 UStDV außerdem Vereinfachungen hinsichtlich des Zeitpunkts der Berichtigung.
06 Checkliste für die Praxis
07 Typische Fehler
Berichtigungszeitraum falsch bestimmt
5 und 10 Jahre werden verwechselt oder der Beginn des Zeitraums
wird falsch angesetzt.
Änderung der Verwendung nicht erkannt
Insbesondere bei Immobilien werden Änderungen der Vermietung
häufig erst spät bemerkt.
§ 44 UStDV nicht geprüft
Bagatellgrenzen können die Berichtigung vollständig entfallen lassen.
Veräußerung innerhalb des Zeitraums übersehen
Auch beim Verkauf muss geprüft werden, wie die verbleibenden Jahre
umsatzsteuerlich zu behandeln sind.
08 Häufige Fragen
Gilt § 15a auch bei kleineren Wirtschaftsgütern?
Was passiert beim Wechsel zur Kleinunternehmerregelung?
Kann eine Berichtigung auch zu meinen Gunsten erfolgen?
Welche Unterlagen sollte ich aufbewahren?
Wird immer nach vollen Jahren gerechnet?
Stand: August 2026 · Allgemeine steuerliche Information. Die konkrete umsatzsteuerliche Behandlung hängt vom Einzelfall ab.
§ 15a EStG – VERLUSTVERRECHNUNG BEI KOMMANDITISTEN
WIKI: § 15a EStG – VERLUSTVERRECHNUNG BEI KOMMANDITISTEN
Wann Verluste steuerlich nutzbar sind – und wann nicht.
Kurzfazit
- § 15a EStG beschränkt die Verlustverrechnung für Kommanditisten.
- Ein Verlust ist grundsätzlich insoweit nicht mit anderen Einkünften ausgleichs- oder nach § 10d EStG abzugsfähig, wie er ein negatives steuerliches Kapitalkonto entstehen lässt oder erhöht.
- Eine nachgewiesene Außenhaftung kann unter den Voraussetzungen des § 15a Abs. 1 Sätze 2 und 3 EStG zusätzlichen Verlustausgleich ermöglichen. Nicht nutzbare Beträge werden als verrechenbare Verluste festgestellt.
💡 Zur schnellen Berechnung nutze den
§ 15a EStG-Rechner.
Grundprinzip
- Keine Addition von Einlage und Haftsumme: Eine geleistete Einlage mindert grundsätzlich die Außenhaftung. Maßgeblich sind das steuerliche Kapitalkonto und gegebenenfalls eine zusätzlich zu berücksichtigende Außenhaftung.
- Kapitalkonto: Entscheidend ist das für § 15a EStG maßgebende steuerliche Kapitalkonto. Einlagen, Entnahmen und Ergebnisanteile müssen zutreffend zugeordnet werden; Sonderbetriebsvermögen zählt nicht zu diesem Kapitalkonto.
- Spätere Nutzung: Verrechenbare Verluste mindern spätere Gewinne aus derselben Beteiligung. Ein positives Kapitalkonto ist dafür nicht erforderlich.
Praxis-Beispiele
Vereinfachte Beispiele: Das maßgebende steuerliche Kapitalkonto beträgt zu Beginn 10.000 €. Es gibt keine weiteren Einlagen oder Entnahmen und keine zusätzlich zu berücksichtigende Außenhaftung. Andere Verlustbeschränkungen bleiben außer Betracht.
Beispiel 1: Verlust durch Kapital gedeckt
Kapitalkonto 10.000 € − Verlustanteil 8.000 € = 2.000 €. Die 8.000 € sind nach § 15a EStG ausgleichs- oder abzugsfähig.
Beispiel 2: Verlust übersteigt das Kapital
Kapitalkonto 10.000 € − Verlustanteil 15.000 € = −5.000 €. Nach § 15a EStG sind 10.000 € ausgleichs- oder abzugsfähig; 5.000 € werden als verrechenbarer Verlust festgestellt.
Beispiel 3: Spätere Nutzung
Im Folgejahr entsteht ein Gewinnanteil von 3.000 €. Dieser wird durch den verrechenbaren Verlust von 5.000 € gemindert. Es verbleiben 2.000 € verrechenbarer Verlust – obwohl das Kapitalkonto noch negativ ist.
Checkliste für Kommanditisten
👉 Mit dem § 15a EStG-Rechner kannst du eine erste rechnerische Einschätzung vornehmen. Entscheidend bleiben die zutreffenden steuerlichen Ausgangswerte und die gesetzlichen Voraussetzungen.
Typische Fehler
- Einlage und Haftsumme pauschal addiert oder Verluste trotz fehlenden Ausgleichsvolumens mit anderen Einkünften verrechnet.
- Verrechenbare Verluste übersehen oder deren gesonderte Feststellung nicht geprüft.
- Entnahmen und Haftungsminderungen übersehen: Sie können unter den Voraussetzungen des § 15a Abs. 3 EStG eine Gewinnzurechnung auslösen.
Nachträgliche Einlagen
Eine spätere Einlage macht bereits festgestellte verrechenbare Verluste nicht nachträglich mit anderen Einkünften ausgleichsfähig. Auch für künftige Verluste begrenzt § 15a Abs. 1a EStG die Wirkung nachträglicher Einlagen, soweit ein negatives Kapitalkonto entsteht oder sich erhöht. Bei Veräußerung oder Aufgabe enthält Absatz 2 Satz 2 eine besondere Regelung.
FAQ zu § 15a EStG
Gilt § 15a nur für Kommanditisten?
Nein. Er betrifft insbesondere Kommanditisten, auch in einer GmbH & Co. KG. Nach Absatz 5 gilt er sinngemäß auch für bestimmte andere Unternehmer mit vergleichbarer Haftungsbeschränkung, etwa atypisch stille Mitunternehmer.
Was sind „verrechenbare Verluste“?
Das sind jährlich gesondert festgestellte Verluste, die zunächst nicht mit anderen Einkünften ausgeglichen oder nach § 10d EStG abgezogen werden dürfen. Sie mindern spätere Gewinne aus derselben Beteiligung.
Wie lange kann ich die Verluste vortragen?
§ 15a EStG sieht hierfür keine feste zeitliche Verfallsfrist vor. Die Nutzung ist grundsätzlich an spätere Gewinne aus derselben Beteiligung gebunden. Bei Veräußerung, Aufgabe oder Übertragung sind Besonderheiten zu prüfen.
Rechtsgrundlage: § 15a EStG · Stand: 20. Oktober 2026. Die Beispiele erläutern das Grundprinzip.
10 Steuerfallen für Onlinehändler
WIKI: 10 STEUERFALLEN FÜR ONLINEHÄNDLER – UND WIE DU SIE VERMEIDEST
Die größten Risiken im eCommerce – als Checkliste zum Abhaken.
Kurzfazit
- Onlinehandel = hohes Risiko für Steuerfallen (grenzüberschreitend, digital, Marktplätze).
- Die 10 häufigsten Fehler lassen sich mit klaren Prozessen vermeiden.
- Checkliste regelmäßig durchgehen → spart Ärger bei Betriebsprüfungen.
Die 10 Steuerfallen im Überblick
Tipp: Nutze für die Umsatzsteuerberechnung den OSS-Rechner.
Praxis-Tipps zur Vermeidung
✅ Prozesse
- Monatliches Steuer-Review.
- Verantwortlichkeiten klar festlegen (Shop, Buchhaltung, Steuerberater).
✅ Technik
- Shop/ERP mit richtigen Steuersätzen pro Land konfigurieren.
- Automatische VIES-Prüfung der USt-IdNr. einbauen.
✅ Dokumentation
- Alle Abfragen/Nachweise digital archivieren.
- Checkliste quartalsweise abhaken.
Top 5 Quick Wins – sofort umsetzbar
✅ OSS anmelden
Wenn die 10.000 €-Schwelle überschritten ist → sofort im BZSt-Portal registrieren.
📄 Rechnungen prüfen
Pflichtangaben + Reverse-Charge-/Steuerfrei-Hinweise ergänzen.
🔍 VIES-Check
Alle USt-IdNrn. von B2B-Kunden prüfen & Nachweise speichern.
🌍 Steuersätze kontrollieren
Shop-System für die wichtigsten EU-Länder korrekt einstellen (DE 19 %, NL 21 %, FR 20 % …).
📦 Doku vorbereiten
Alle Versand- & Rechnungsnachweise zentral ablegen → ready für Betriebsprüfung.
Mit diesen 5 Schritten reduzierst du sofort das Risiko teurer Fehler.
FAQ: häufige Fragen
Kann ich die Steuerfallen komplett vermeiden?
Fehler können passieren – aber mit Checklisten & klaren Prozessen lässt sich das Risiko stark reduzieren.
Muss ich OSS nutzen?
Ja, wenn die 10.000 €-Schwelle überschritten wird und du B2C-Umsätze in mehrere EU-Länder hast.
Reicht es, wenn mein Steuerberater das prüft?
Dein Steuerberater braucht saubere Daten & Belege. Prozesse im Unternehmen sind die Grundlage.
SO ORGANISIERST DU DEINE BUCHHALTUNG DIGITAL
Digitale Buchhaltung organisieren
Von der Belegablage bis zum Steuerberater – digitale Buchhaltung spart Zeit, Nerven & Geld.
Kurzfazit: Warum digital?
- Weniger Papierkram, alles revisionssicher gespeichert.
- Zeit sparen durch Automatisierung (Bankimport, OCR, Schnittstellen).
- Besserer Überblick: Liquidität, offene Rechnungen, Steuerlast.
- Ortsunabhängig arbeiten – Kanzlei und Unternehmer sehen dasselbe.
Digitale Buchhaltung ist nicht nur „Scan statt Ordner“ – sondern ein kompletter Workflow.
Die Grundbausteine der digitalen Buchhaltung
- Belegerfassung: Scannen oder App-Foto → automatisches Auslesen.
- Bankkonten/PayPal: direkte Schnittstelle → automatische Zuordnung.
- Rechnungsausgang: Rechnungssoftware mit USt-Check & Schnittstelle.
- Cloud-Ablage: GoBD-konform, revisionssicher, mit Zugriffsrechten.
- Schnittstelle Steuerberater: DATEV- oder API-Export.
Tools & Software – was du brauchst
Belegmanagement
- Apps wie GetMyInvoices, sevDesk, lexoffice.
- Automatische Belegerkennung (OCR).
- Digitale Freigabe-Workflows für Team.
Bank & Kasse
- Bankkonten anbinden (API/Schnittstelle).
- Automatische Verbuchung von Zahlungseingängen.
- Kassenführung digital – GoBD-konform.
Rechnungswesen
- Rechnungstools mit Steuerlogik (USt, RC, OSS).
- Wiederkehrende Rechnungen automatisieren.
- Schnittstellen zu Steuerberater & Reporting.
📄 GoBD einfach erklärt
Die GoBD regeln, wie Unternehmen digitale Belege und Buchführungsunterlagen speichern und archivieren müssen.
Merksatz:
Ein digital empfangener Beleg muss grundsätzlich auch digital aufbewahrt werden.
Die 5 wichtigsten GoBD-Grundsätze
- ✅ Nachvollziehbarkeit
- ✅ Vollständigkeit
- ✅ Ordnung
- ✅ Unveränderbarkeit
- ✅ Aufbewahrung
Typische Fehler
- ❌ Rechnung aus E-Mail ausdrucken und E-Mail löschen
- ❌ Belege nur lokal auf dem PC speichern
- ❌ Excel als Archivsystem nutzen
- ❌ Nachträgliche Änderungen ohne Dokumentation
💡 Wer mit DATEV Unternehmen online, lexoffice oder sevDesk arbeitet, erfüllt viele GoBD-Anforderungen bereits automatisch.
Praxis-Checkliste für deine digitale Buchhaltung
Tipp: Einmal sauber aufsetzen, danach läuft die Buchhaltung (fast) automatisch.
Digital-Fitness-Check:
Sie möchten wissen, wie digital Ihr Rechnungswesen bereits aufgestellt ist?
Mit dem kostenlosen Digital-Fitness-Check erhalten Sie eine schnelle Einordnung
und konkrete Ansatzpunkte für die nächsten Schritte.
Digital-Fitness-Check starten
Typische Fehler vermeiden
- Scans als PDF-Sammlungen → nicht durchsuchbar, nicht GoBD-sicher.
- Doppelte Ablage: in Cloud + Ordner → Chaos & Versionsprobleme.
- Keine Zugriffsrechte → Mitarbeiter haben „alles oder nichts“.
- Steuerberater nicht eingebunden → unnötiger Mehraufwand.
FAQ: häufige Fragen zur digitalen Buchhaltung
Ist ein Papierarchiv trotzdem nötig?
Nein – wenn die Ablage GoBD-konform ist, reicht die digitale Form. Original-Papier muss nicht zusätzlich aufbewahrt werden.
Kann ich mit Excel arbeiten?
Excel allein ist nicht GoBD-konform (änderbar, kein Prüfprotokoll). Nutze zertifizierte Software.
Welche Schnittstelle ist Standard?
In Deutschland: DATEV. Viele Tools bieten aber auch API-Exporte an.
Was bedeutet GoBD?
Die GoBD enthalten die Vorgaben der Finanzverwaltung zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form.
Digitale Buchhaltung organisieren
Von der Belegablage bis zum Steuerberater – digitale Buchhaltung spart Zeit, Nerven & Geld.
Kurzfazit: Warum digital?
- Weniger Papierkram, alles revisionssicher gespeichert.
- Zeit sparen durch Automatisierung (Bankimport, OCR, Schnittstellen).
- Besserer Überblick: Liquidität, offene Rechnungen, Steuerlast.
- Ortsunabhängig arbeiten – Kanzlei und Unternehmer sehen dasselbe.
Digitale Buchhaltung ist nicht nur „Scan statt Ordner“ – sondern ein kompletter Workflow.
Die Grundbausteine der digitalen Buchhaltung
- Belegerfassung: Scannen oder App-Foto → automatisches Auslesen.
- Bankkonten/PayPal: direkte Schnittstelle → automatische Zuordnung.
- Rechnungsausgang: Rechnungssoftware mit USt-Check & Schnittstelle.
- Cloud-Ablage: GoBD-konform, revisionssicher, mit Zugriffsrechten.
- Schnittstelle Steuerberater: DATEV- oder API-Export.
Tools & Software – was du brauchst
Belegmanagement
- Apps wie GetMyInvoices, sevDesk, lexoffice.
- Automatische Belegerkennung (OCR).
- Digitale Freigabe-Workflows für Team.
Bank & Kasse
- Bankkonten anbinden (API/Schnittstelle).
- Automatische Verbuchung von Zahlungseingängen.
- Kassenführung digital – GoBD-konform.
Rechnungswesen
- Rechnungstools mit Steuerlogik (USt, RC, OSS).
- Wiederkehrende Rechnungen automatisieren.
- Schnittstellen zu Steuerberater & Reporting.
📄 GoBD einfach erklärt
Die GoBD regeln, wie Unternehmen digitale Belege und Buchführungsunterlagen speichern und archivieren müssen.
Ein digital empfangener Beleg muss grundsätzlich auch digital aufbewahrt werden.
Die 5 wichtigsten GoBD-Grundsätze
- ✅ Nachvollziehbarkeit
- ✅ Vollständigkeit
- ✅ Ordnung
- ✅ Unveränderbarkeit
- ✅ Aufbewahrung
Typische Fehler
- ❌ Rechnung aus E-Mail ausdrucken und E-Mail löschen
- ❌ Belege nur lokal auf dem PC speichern
- ❌ Excel als Archivsystem nutzen
- ❌ Nachträgliche Änderungen ohne Dokumentation
Praxis-Checkliste für deine digitale Buchhaltung
Tipp: Einmal sauber aufsetzen, danach läuft die Buchhaltung (fast) automatisch.
Sie möchten wissen, wie digital Ihr Rechnungswesen bereits aufgestellt ist? Mit dem kostenlosen Digital-Fitness-Check erhalten Sie eine schnelle Einordnung und konkrete Ansatzpunkte für die nächsten Schritte.
Digital-Fitness-Check starten
Typische Fehler vermeiden
- Scans als PDF-Sammlungen → nicht durchsuchbar, nicht GoBD-sicher.
- Doppelte Ablage: in Cloud + Ordner → Chaos & Versionsprobleme.
- Keine Zugriffsrechte → Mitarbeiter haben „alles oder nichts“.
- Steuerberater nicht eingebunden → unnötiger Mehraufwand.
FAQ: häufige Fragen zur digitalen Buchhaltung
Ist ein Papierarchiv trotzdem nötig?
Nein – wenn die Ablage GoBD-konform ist, reicht die digitale Form. Original-Papier muss nicht zusätzlich aufbewahrt werden.
Kann ich mit Excel arbeiten?
Excel allein ist nicht GoBD-konform (änderbar, kein Prüfprotokoll). Nutze zertifizierte Software.
Welche Schnittstelle ist Standard?
In Deutschland: DATEV. Viele Tools bieten aber auch API-Exporte an.
Was bedeutet GoBD?
Die GoBD enthalten die Vorgaben der Finanzverwaltung zur ordnungsgemäßen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form.
Was bedeutet eigentlich OSS?
WIKI: WAS ONLINEHÄNDLER ÜBER OSS WISSEN MÜSSEN
One-Stop-Shop (OSS) für eCommerce – Pflichten, Chancen & Praxis. Mit direktem Link zum OSS-Rechner.
Kurzfazit: Was ist OSS?
- One-Stop-Shop ist ein EU-Verfahren für B2C-Fernverkäufe.
- Statt in jedem Zielland registrieren → eine zentrale Meldung im Sitzstaat.
- Gilt für Waren (Fernverkäufe) und bestimmte digitale Dienstleistungen.
- Schwelle: EU-weit 10.000 € Jahresumsatz (B2C).
Wird die Schwelle überschritten → Pflicht zur OSS-Nutzung oder lokalen Registrierung im Zielland.
Für wen gilt OSS konkret?
- Onlinehändler mit Kunden in der EU (B2C).
- Digitale Anbieter (E-Books, Software, Streaming, Onlinekurse).
- Plattform-Verkäufer, wenn sie selbst als Lieferant gelten (außer Marktplatz schuldet Steuer).
B2B-Umsätze fallen nicht unter OSS → hier greifen die bekannten Reverse-Charge-Regeln.
Vorteile von OSS
✅ Weniger Bürokratie
- Keine Mehrfachregistrierungen in allen EU-Ländern.
- Eine Meldung im Sitzstaat reicht.
✅ Einheitliche Prozesse
- Quartalsweise Meldung über ein Portal.
- Zentrale Zahlung an das Bundeszentralamt für Steuern (BZSt).
✅ Planungssicherheit
- Steuersätze aller EU-Länder im Überblick.
- Leichte Integration in Shop- oder Buchhaltungssysteme.
Nachteile & Stolperfallen
- Keine Vorsteuererstattung über OSS – dafür weiterhin lokale Registrierungen nötig.
- Warenlager im Ausland (z. B. Amazon FBA) → zusätzliche USt-Registrierung vor Ort bleibt Pflicht.
- Fristen & Datenqualität: OSS-Meldungen müssen pünktlich & korrekt sein, Korrekturen sind aufwendig.
Typische Fehler: falsche Steuersätze, fehlende OSS-Anmeldung, Vermischung von B2B/B2C.
Praxis-Checkliste für Händler
Zur Berechnung der Schwelle und Steuersätze: Zum OSS-Rechner → jetzt ausprobieren.
FAQ: häufige Fragen zu OSS
Wie melde ich mich zum OSS an?
In Deutschland über das BZStOnline-Portal. Anmeldung vor Quartalsbeginn.
Gilt OSS auch für digitale Leistungen?
Ja, z. B. Downloads, Streaming oder Online-Kurse. Ort der Leistung = Wohnsitz des Kunden.
Brauche ich trotz OSS noch andere USt-Registrierungen?
Ja, sobald du Warenlager in anderen EU-Ländern nutzt oder Vorsteuer dort geltend machen willst.
Die 5 häufigsten Fehler im E-Commerce
WIKI: DIE 5 HÄUFIGSTEN UMSATZSTEUER-FEHLER IM ECOMMERCE
Typische Stolperfallen + praxisnahe Checkliste – interaktiv ohne JavaScript.
Kurzfazit: Wo passieren die meisten Fehler?
- OSS falsch (oder gar nicht) genutzt bei EU-B2C-Umsätzen.
- Marktplatzfälle (Amazon/eBay) steuerlich falsch eingeordnet.
- IG-Lieferungen ohne gültige USt-IdNr./Nachweise gebucht.
- Digitale Leistungen am falschen Ort besteuert.
- Rechnungsangaben unvollständig (z. B. Reverse-Charge-Hinweis).
Einzelprüfung bleibt Pflicht (Lieferschwelle, Warenlager, B2B/B2C, Leistungsart, Beleglage).
Fehler 1: OSS-Regelung falsch angewendet
- EU-weite 10.000 € B2C-Schwelle ignoriert oder falsch berechnet.
- Umsätze weiterhin je Land gemeldet, obwohl OSS möglich/sinnvoll.
- Warenlager in anderen EU-Ländern übersehen → ggf. lokale Registrierung nötig.
So löst du’s
- Schwelle rollierend überwachen (Kalenderjahr + laufendes Jahr).
- OSS anmelden, wenn überschritten und B2C-Fernverkäufe vorliegen.
- Warenlager/FBA prüfen → evtl. lokale USt-Registrierung zusätzlich.
Mini-Check
- Alle EU-B2C-Umsätze werden in der richtigen Ländersteuer erfasst.
- OSS-Meldung & Zahlungen fristgerecht abgegeben.
Fehler 2: Marktplatzverkäufe falsch besteuert
- Plattform schuldet Steuer (Deemed Supplier) – Händler führt dennoch ab.
- Fehlende Abstimmung von Marktplatz-Abrechnungen und USt-Voranmeldung.
- Falsche Behandlung von Import-One-Stop-Shop (IOSS)-Sendungen.
So löst du’s
- Für jeden Kanal: Zahlschuldner klären (Plattform vs. Händler).
- Abrechnungen (Fees/Tax) monatlich abgleichen.
- IOSS-Nummer korrekt verwenden & dokumentieren.
Merker
- Doppelerfassung vermeiden (Plattform + Händler).
- Country-Codes/Steuersätze der Plattform prüfen.
Fehler 3: Innergemeinschaftliche Lieferung ohne Voraussetzungen
- Keine (oder ungültige) USt-IdNr. des Abnehmers (B2B).
- Unzureichende Beförderungs-/Versandnachweise.
- Fehlende/zweifelhafte Unternehmereigenschaft des Käufers.
| Voraussetzung | Was muss vorliegen? |
|---|---|
| USt-IdNr. | Gültig (VIES) + Abfrage dokumentiert (Datum/Ergebnis). |
| Nachweis | Gelangenbestätigung/CMR/Tracking + Rechnung/Bestellung/Paketlabel. |
| Rechnung | Steuerfrei- und RC-Hinweis, beide USt-IdNrn., Lieferort EU. |
Ohne diese Belege wird die Lieferung regelmäßig steuerpflichtig.
Fehler 4: Digitale Leistungen am falschen Ort besteuert
- Bei B2C Ort beim Verbraucher → Nachweise zum Kundenstandort fehlen.
- OSS für digitale Leistungen nicht genutzt/zu spät.
- B2B falsch: Reverse Charge übersehen.
So löst du’s
- Mind. zwei nicht widersprüchliche Nachweise (IP, Billing, Bank).
- B2C-EU über OSS melden; Drittland: lokale Regeln prüfen.
- B2B: USt-IdNr. prüfen → RC-Hinweis auf die Rechnung.
Praxis
- Shop/PSP so konfigurieren, dass Ländersteuersatz sauber gezogen wird.
Fehler 5: Fehlende/falsche Rechnungsangaben
- Pflichtangaben (USt-IdNr., Anschriften, Leistungsdatum) unvollständig.
- Reverse-Charge-/Steuerfrei-Hinweise fehlen.
- Falscher Steuersatz/Steuerland auf B2C-Rechnungen.
Pflicht-Quickcheck
- Fortlaufende Rechnungsnummer.
- Leistung/Datum/Menge, Steuersatz und Steuerbetrag.
- Eigene USt-IdNr.; beim B2B-Empfänger dessen USt-IdNr. (falls RC/IGL).
- Hinweise: „Steuerschuldnerschaft des Leistungsempfängers“ oder „steuerfrei“.
Template-Tipp
- Ein EU-fähiges Rechnungs-Template mit Logik für RC/IGL/OSS nutzen.
Praxis-Checkliste: einmal im Quartal durchgehen
Tipp: In der Doku zu jedem Beleg „Wer/Was/Wann/Woher“ notieren.
Nachweise & Doku: was der Prüfer sehen will
| Bereich | Muss-Unterlagen | Aufbewahrung |
|---|---|---|
| IG-Lieferung | VIES-Check, Gelangenbestätigung/CMR, Tracking | 10 Jahre (digital ok) |
| Digitale B2C | 2 Standortnachweise (IP/Billing/Bank), OSS-Reports | 10 Jahre |
| Marktplatz | Monthly Tax Reports, Fee-Reports, Payouts | 10 Jahre |
| Rechnungen | Template-Stand, Änderungsprotokoll, Testcases | 10 Jahre |
FAQ: kurze Antworten
Gilt die 10.000 €-Schwelle pro Land?
Nein, sie gilt EU-weit aggregiert für B2C-Fernverkäufe von Waren + bestimmte digitale Leistungen.
Brauche ich trotz OSS lokale USt-Nummern?
Ja, z. B. bei Warenlager/FBA im Ausland oder bei lokalen B2B-Umsätzen.
Wie weise ich B2B bei digitalen Leistungen nach?
Durch USt-IdNr.-Prüfung (VIES) + RC-Rechnung ohne USt; Belege archivieren.
Betriebsaufspaltung
Betriebsaufspaltung – kurz erklärt
Trennung von Vermögen (Besitzgesellschaft) und operativem Geschäft (Betrieb) – Chancen und Risiken im Überblick.
Quick-Check: Liegt (oder droht) eine Betriebsaufspaltung?
Dienstwagen & private Nutzung
Dienstwagen & private Nutzung
Viele Arbeitnehmer erhalten einen Dienstwagen, den sie auch privat nutzen dürfen.
Der private Vorteil ist steuerpflichtig und kann auf zwei Arten ermittelt werden:
nach der 1%-Regelung oder per Fahrtenbuch.
1. 1%-Regelung
- Monatlich 1 % des Bruttolistenpreises des Fahrzeugs.
- Zuschlag für Fahrten Wohnung ↔ Arbeitsstätte: 0,03 % je km Entfernung pro Monat.
- Bei E-Autos und Plug-in-Hybriden gelten ermäßigte Sätze (0,25 % / 0,5 %).
- Einfach und ohne Dokumentationsaufwand, aber oft steuerlich teurer.
2. Fahrtenbuch
- Erfassung aller Fahrten mit Datum, Zweck, Ziel, Kilometerständen.
- Privatanteil = tatsächliche Kosten × Anteil privater Fahrten.
- Steuerlich oft günstiger bei geringer privater Nutzung.
- Hoher Dokumentationsaufwand, muss zeitnah & lückenlos geführt werden.
3. Vergleich & Beispiele
- Teurer Wagen mit wenig privater Nutzung → Fahrtenbuch vorteilhaft.
- Günstiger Wagen mit viel privater Nutzung → oft 1%-Regelung einfacher.
- Beispiel: Bruttolistenpreis 50.000 € → 1%-Regelung = 500 €/Monat + Zuschläge.
- Fahrtenbuch: Gesamtkosten 8.000 € / Jahr, Privatanteil 20 % = 1.600 € steuerpflichtig.
4. Tipps & Hinweise
- Vorab Vergleich rechnen: Dienstwagen-Rechner (1%-Regel vs. Fahrtenbuch).
- Elektronische Fahrtenbücher können helfen, den Aufwand zu reduzieren.
- Aufbewahrungspflicht: Fahrtenbuch muss bei Betriebsprüfung vorgelegt werden können.
Dienstwagen – schnelle Orientierung
- 1%-Regel: Einfach, pauschal, aber oft teurer
- Fahrtenbuch: Genau, aufwändig, oft günstiger
- E-Autos: Vergünstigte Sätze (0,25 % / 0,5 %)
Hinweis: Diese Übersicht ersetzt keine individuelle Steuerberatung.
Eine Vergleichsberechnung lohnt sich fast immer.
Bewirtungskosten & Geschenke & Betriebsveranstaltungen
🍽️ Bewirtungskosten, Geschenke & Betriebsveranstaltungen
Kanzlei-Wiki • Stand: Oktober 2025
Unternehmer:innen können Bewirtungskosten, Geschenke an Geschäftsfreunde und Aufwendungen für Betriebsveranstaltungen steuerlich geltend machen – jeweils mit speziellen Voraussetzungen und Grenzen. Das Finanzamt prüft hier besonders genau; saubere Belege sind entscheidend.
§ 37b EStG (30 % Pausch.)
Betriebsveranstaltungen: 110 € pro Kopf
- Geschäftspartner: 70 % der angemessenen Bewirtungskosten sind als Betriebsausgaben abziehbar; 30 % gelten als nicht abziehbar.
- Mitarbeiter:innen (betrieblich): 100 % abziehbar (z. B. Teamessen, interne Besprechung mit Mahlzeit).
- Belegpflicht: Datum, Ort, Anlass und Teilnehmer:innen (mit Funktion) auf dem Bewirtungsbeleg bzw. Zusatzblatt.
| Konstellation | Abzug | Hinweis |
|---|---|---|
| Restaurant mit Kund:innen (200 € brutto) | 70 % | 140 € abziehbar; ordentlicher Bewirtungsbeleg nötig |
| Team-Essen (400 €) | 100 % | betrieblich veranlasst |
Tipp: Bei gemischten Runden Anlass klar dokumentieren und externe Teilnehmende benennen.
- 35 € netto je Empfänger:in und Jahr: bis dahin abziehbar. Wird die Grenze überschritten, ist der gesamte Geschenkaufwand für diese Person nicht abziehbar.
- § 37b EStG: 30 % Pauschalsteuer optional → Geschenk bleibt beim Empfänger steuerfrei; die Pauschalsteuer ist Betriebsausgabe.
- Dokumentation: Geschenkeliste mit Namen, Datum, Anlass, Betrag (netto) und ggf. § 37b-Anwendung.
| Beispiel | Abzug | Praxis |
|---|---|---|
| Werbepräsent 30 € netto | abziehbar | in Geschenkeliste erfassen |
| Präsentkorb 50 € netto | nicht abziehbar | 35-€-Grenze überschritten |
| Mehrere kleine Geschenke, Summe 35 € netto/Jahr | abziehbar | Grenze je Empfänger:in beachten |
USt: Vorsteuerabzug bei Geschenken nur, wenn die 35-€-Netto-Grenze je Empfänger:in eingehalten wird.
- Begünstigt sind max. 2 Veranstaltungen/Jahr (z. B. Sommerfest, Weihnachtsfeier).
- Freibetrag: 110 € inkl. USt je teilnehmende Person. Nur der Mehrbetrag ist steuer-/sv-pflichtiger Arbeitslohn (Freibetrag, keine Freigrenze).
- Einzubeziehende Kosten: alle Aufwendungen mit objektivem Bezug zur Veranstaltung (Raum, Speisen, Getränke, Musik, Event-Agentur, inkl. USt), verteilt auf die Teilnehmenden (einschließlich Begleitpersonen).
- Pauschalierung: Übersteigt der Betrag 110 €, kann der Mehrteil i. d. R. mit 25 % pauschal nach § 40 Abs. 2 S. 1 Nr. 2 EStG versteuert werden.
| Beispiel | Wert pro Person | Folge |
|---|---|---|
| Sommerfest, 95 € p. P. | 95 € | steuerfrei (innerhalb Freibetrag) |
| Weihnachtsfeier, 125 € p. P. | 125 € | 15 € steuer-/sv-pflichtig (oder 25 % pauschal) |
| 3. Veranstaltung im Jahr, 80 € p. P. | 80 € | voll steuer-/sv-pflichtig (nicht begünstigt) |
Sachgeschenke anlässlich der Feier bis ca. 60 € (inkl. USt) können in die 110 €-Berechnung einfließen; höherwertige Zuwendungen sind separat zu behandeln.
| Thema | Steuerlicher Abzug | Kernregel |
|---|---|---|
| Bewirtung (Geschäftspartner) | 70 % | Beleg mit Anlass & Teilnehmern |
| Bewirtung (Mitarbeiter:innen) | 100 % | betrieblich veranlasst |
| Geschenke (geschäftlich) | ≤ 35 € netto | je Empfänger:in & Jahr; § 37b optional |
| Betriebsveranstaltung | bis 110 € p. P. | 2 Events/Jahr begünstigt; Mehrbetrag steuerpflichtig |
Dokumentation ist entscheidend: Anlass, Teilnehmende, Beträge, ggf. Pauschalierung nach § 37b/§ 40 EStG vermerken.
Fahrzeugkosten
Fahrzeugkosten – schnelle Orientierung
- Kfz-Steuer: abhängig von Hubraum, CO₂-Ausstoß, Antrieb
- Versicherung: Haftpflicht (Pflicht), Teil-/Vollkasko nach Bedarf
- Kraftstoff/Strom: laufende Betriebskosten (verbrauchsabhängig)
- Wartung & Reparaturen: Inspektionen, Reifen, Verschleißteile
- Leasing / Finanzierung / Abschreibung: monatliche Belastung
Tipp: Für steuerliche Zwecke kann zwischen Fahrtenbuch und 1%-Regel gewählt werden – siehe unseren Vergleichsrechner.
Welche Unterlagen brauche ich für die USt-Voranmeldung?
Unterlagen für die Buchführung
Für eine ordnungsgemäße Buchführung müssen alle relevanten Belege und Unterlagen vollständig übergeben werden.
Eine saubere Vorbereitung erleichtert die Verarbeitung und vermeidet Rückfragen bei der Finanzbuchhaltung.
1. Wichtige Unterlagen
- Eingangsrechnungen: alle Lieferanten- und Dienstleisterbelege des Monats/Quartals.
- Ausgangsrechnungen: sämtliche Kundenrechnungen inkl. Gutschriften.
- Kassenberichte: tägliche Aufzeichnungen bei Barzahlungen, Kassenbuch.
- Bankauszüge: alle Geschäftskonten, inkl. Kreditkartenabrechnungen.
- Zahlungsdienste: PayPal, Stripe, Klarna oder andere Zahlungsanbieter mit Monatsübersicht.
2. Besonderheiten
- Innergemeinschaftliche Erwerbe: Rechnungen aus EU-Ländern mit korrekter USt-IdNr.
- Reverse-Charge-Leistungen: Leistungen von ausländischen Dienstleistern (Steuerschuldnerschaft beachten).
- Gutscheine & Anzahlungen: Besonderheiten bei der Umsatzsteuer berücksichtigen.
3. Tipps für die Praxis
- Alle Belege digitalisieren und strukturiert ablegen (z. B. nach Monaten).
- Bank- und Zahlungsdienst-Auszüge regelmäßig exportieren.
- Barbelege sofort erfassen, um Lücken in der Kasse zu vermeiden.
- Besonderheiten (z. B. Auslandsgeschäfte) direkt kennzeichnen, um Rückfragen zu vermeiden.
Buchführung – schnelle Orientierung
- Alle Rechnungen, Kassenberichte, Bank- & Zahlungsdienste erfassen
- Besonderheiten: innergemeinschaftliche Erwerbe & Reverse-Charge
- Digitale Ablage spart Zeit & erleichtert die Prüfung
👉 Noch einfacher: Nutze unsere
Checkliste zur Buchführung
– damit keine Unterlage mehr fehlt.
Wie gehe ich mit Barbelegen um?
Barbelege richtig erfassen
Barbelege (z. B. Tankquittungen, Restaurantbelege, kleine Ausgaben) müssen
zeitnah und vollständig erfasst werden, um bei einer Betriebsprüfung
anerkannt zu werden.
- Beleg sichern: Jeden Barbeleg sofort fotografieren oder einscannen.
- Datum & Zweck: Auf dem Beleg das Zahlungsdatum und den
geschäftlichen Anlass notieren. - Upload in DUO: Beleg in
DATEV Unternehmen online hochladen. - Kassenführung: Bei Bargeldkassen täglich einen Kassenbericht erstellen
und ein Zählprotokoll ablegen.
Beispiel: Kassenbuchblatt
| Datum | Beleg-Nr. | Einnahme | Ausgabe | Saldo |
|---|---|---|---|---|
| 01.01.2025 | 001 | – | 25,00 € (Tankbeleg) | 975,00 € |
| 01.01.2025 | 002 | 150,00 € (Barverkauf) | – | 1.125,00 € |
👉 So könnte ein Kassenbuchblatt aussehen – wichtig: jeden Tag mit
Anfangs- und Endbestand sowie einem Zählprotokoll abschließen.
Tipp: Lade Barbelege möglichst am selben Tag hoch und
führe dein Kassenbuch lückenlos – so bleibt es prüfungssicher.
Welche Belege gehören in die Buchhaltung?
Welche Belege gehören in die Buchhaltung?
Für eine ordnungsgemäße Buchführung müssen alle geschäftlich relevanten Belege
vollständig und nachvollziehbar aufbewahrt und erfasst werden.
Kernbelege
- Eingangsrechnungen (Einkäufe, Dienstleistungen)
- Ausgangsrechnungen (an Kunden)
- Kassenbelege & Quittungen
- Bankauszüge & Kreditkartenabrechnungen
Zusatzbelege
- Bewirtungsbelege (immer mit Anlass & Teilnehmern!)
- Reisekostenbelege (Fahrten, Hotel, Verpflegung)
- Verträge (Miet-, Leasing-, Darlehensverträge)
- Sonstige Nachweise (z. B. Zollbelege, Steuerbescheide)
und eine Zahlung oder Nutzung dokumentiert, gehört in die Buchhaltung.
👉 Unser Tipp: Lade alle Belege zeitnah in
DATEV Unternehmen online hoch –
so ist deine Buchführung jederzeit prüfungssicher.
Wie lade ich Belege in DATEV Unternehmen online hoch?
Belege in DATEV Unternehmen online hochladen
Stand: · Bisherige und neue Version berücksichtigt
Belege hochladen in DATEV Unternehmen online – so geht’s Schritt für Schritt.
Mit dieser Anleitung laden Sie Belege, Eingangsrechnungen, Ausgangsrechnungen und Quittungen schnell und sicher in
DATEV Unternehmen online (DUO) hoch – direkt im Browser oder per App, ganz ohne Zusatzprogramme wie Belegtransfer.
Ein Baustein für eine geordnete digitale Buchhaltung: Ein Upload allein gewährleistet noch keine ordnungsgemäße Aufbewahrung. Zuständigkeiten, Vollständigkeit und Bearbeitungsprozesse mit der Kanzlei abstimmen. Wer viele Belege gesammelt vom PC hochladen möchte, kann alternativ auch den DATEV Belegtransfer nutzen.
Quittungen oder andere Buchhaltungsbelege digital in DATEV Unternehmen online (DUO)
hochzuladen. Die Belege stehen anschließend der Steuerkanzlei zur Verfügung und können
in der Finanzbuchhaltung verarbeitet werden. Automatische Erkennung oder Buchung setzt die entsprechenden DATEV-Funktionen und einen eingerichteten Prozess voraus.
Weitere Praxis-Tipps zu Lerndatei, Bankregeln, EÜR und digitaler Buchhaltung finden Sie hier:
DATEV Unternehmen Online Tipps
.
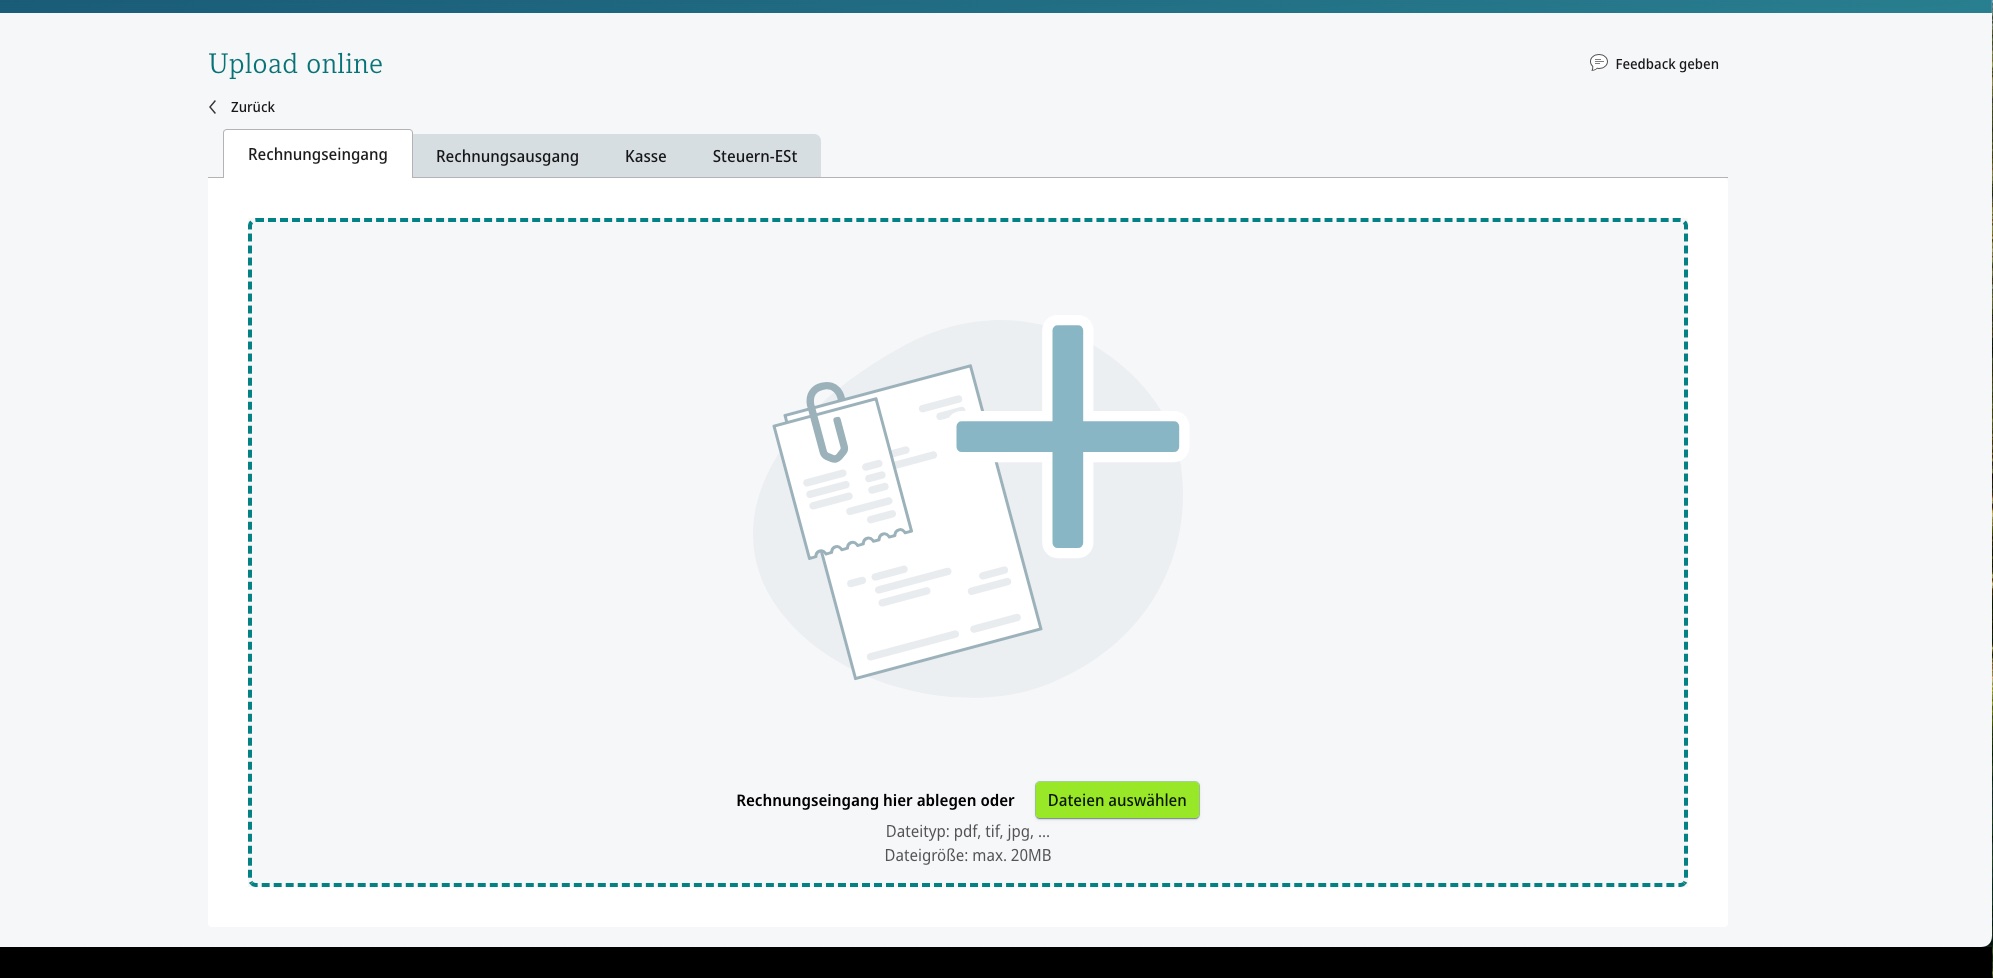
Schritt-für-Schritt · Web (Drag & Drop)
- Anmeldung: https://duo.datev.de mit dem für Ihren Zugang eingerichteten Anmeldeverfahren, etwa DATEV SmartLogin oder SmartCard / mIDentity. Falls DATEV zur Verknüpfung mit einem persönlichen DATEV-Konto auffordert, folgen Sie dem Anmeldeassistenten.
- Richtigen Unternehmensbestand auswählen und im Bereich „Belege“ die Upload-Funktion öffnen. Je nach bisheriger oder neuer Version kann die Oberfläche abweichen.
- Dateien hochladen: Digitale Originaldateien per Drag & Drop oder Dateiauswahl hinzufügen. Für Papierbelege sind lesbare PDF- oder Bilddateien üblich; die unterstützten Formate richten sich nach Version und Upload-Weg. Belegtyp, etwa Rechnungseingang oder Rechnungsausgang, passend wählen, sofern angeboten.
- Prüfen: Alle Seiten, Aussteller, Rechnungsdatum, Rechnungsnummer, Leistungsangaben und Beträge müssen vollständig und lesbar sein. Bei E-Rechnungen die strukturierte Originaldatei erhalten; keine bloße PDF-Konvertierung oder Bildschirmaufnahme hochladen.
- Upload abschließen: Erfolgsanzeige bzw. Übertragungsprotokoll prüfen und den Beleg im richtigen Bestand kontrollieren. Die Kanzlei kann ihn mit den entsprechenden Zugriffsrechten einsehen; eine eventuell vereinbarte Freigabe ist ein eigener Arbeitsschritt.
Upload per App (mobil)
- DATEV Upload mobil und DATEV SmartLogin aus dem offiziellen App Store bzw. Google Play Store installieren. Voraussetzung sind ein eingerichteter DUO-Vertrag, ein Belege-online-Bestand und die nötigen Rechte.
- Mit SmartLogin authentifizieren, Unternehmen und passenden Belegtyp auswählen, Papierbeleg fotografieren und übertragen. Mehrseitige Belege vollständig erfassen und den Übertragungserfolg kontrollieren. Bereits digital erhaltene Rechnungen möglichst als Originaldatei über einen dafür unterstützten Weg übertragen.
- Tipp: Auf kontrastreichem Hintergrund fotografieren; Schatten, abgeschnittene Ränder und Schräglage vermeiden.
Upload mit DATEV Belegtransfer (Alternative am PC)
Wenn Sie viele gescannte Belege vom PC aus übertragen möchten, kann auch der
DATEV Belegtransfer sinnvoll sein. Das ist eine Alternative zum Upload direkt in
DATEV Unternehmen online.
- Geeignet für viele Dateien: besonders praktisch bei gescannten Monatsordnern oder Sammeluploads.
- Upload vom Desktop: DATEV Belegtransfer einrichten, Übertragungsverzeichnisse dem richtigen Unternehmensbestand und Belegtyp zuordnen und Übertragungsprotokolle prüfen. Je nach Einrichtung ist auch eine automatische Übertragung aus überwachten Ordnern möglich.
- Typischer Einsatz: wenn Belege bereits lokal gescannt oder in Ordnern abgelegt sind.
- Wichtig: Für einzelne Belege oder spontanes Hochladen ist DATEV Unternehmen online im Browser oft einfacher.
DATEV Unternehmen online eignet sich meist besser für laufendes, direktes Arbeiten im Browser oder per App.
DATEV Belegtransfer ist oft praktisch, wenn viele bereits gescannte Belege gesammelt vom Rechner hochgeladen werden sollen.
E-Rechnungen richtig übertragen
- XRechnung: Die strukturierte XML-Datei erhalten und über den dafür unterstützten DATEV-Weg übertragen. Eine PDF-Ansicht ersetzt die XML-Datei nicht.
- ZUGFeRD: Die Original-PDF mit eingebettetem strukturiertem Rechnungsteil unverändert übernehmen. Nicht „als PDF drucken“, da dabei die XML-Daten verloren gehen können.
- Aufbewahrung: Der strukturierte Rechnungsteil muss unversehrt in seiner ursprünglichen Form aufbewahrt werden. Weitere steuerlich relevante Anlagen ebenfalls erhalten.
- Empfang: Seit 2025 müssen inländische Unternehmer einschließlich Kleinunternehmer E-Rechnungen empfangen können. Ein E-Mail-Postfach reicht grundsätzlich für den Empfang. DATEV Upload Mail und das DATEV E-Rechnungspostfach können je nach Einrichtung weitere Übertragungswege bieten.
Ordnung & Geschwindigkeit (Best Practices)
- Sammel-Uploads: Mehrere Dateien gleichzeitig hochladen.
- Belegtypen und Status nutzen: Eingangsrechnungen, Ausgangsrechnungen und Kassenbelege passend zuordnen. In der neuen Version von Belege online entfällt die bisherige Ordner-/Registerstruktur; stattdessen mit Belegstatus und Filtern arbeiten. In älteren Beständen kann die bisherige Ablage noch vorhanden sein.
- Original vor Umwandlung: Digitale Rechnungen unverändert übernehmen. Bei Scans auf gute Bildqualität achten; Texterkennung kann die Verarbeitung unterstützen. Erkannte Daten vor der weiteren Verarbeitung kontrollieren.
- Laufend statt schubweise: Belege zeitnah hochladen, nicht erst zum Monatsende.
Prüfen Sie mit dem DUO Monats-Check (Ampel + Freigabe), ob Belege, Bank (und ggf. Kasse) vollständig sind.
0-Euro-Rechnungen – was tun?
Ein Rechnungsbetrag von 0,00 € bestimmt weder den Steuersatz noch die Steuerpflicht. Eine bereits bezahlte Rechnung kann beispielsweise einen offenen Zahlbetrag von 0 € ausweisen und trotzdem Umsatzsteuer enthalten.
- Relevanten Beleg aufbewahren: Betriebliche Null-Rechnungen und Korrekturbelege mit Buchführungs-/Nachweisfunktion hochladen und den tatsächlichen Vorgang erläutern. Nicht jedes Dokument mit „0 €“ ist automatisch ein Buchungsbeleg.
- Keine pauschale Steuerkennzeichnung: Weder „0 %“, „steuerfrei“ noch „nicht steuerbar“ allein wegen des Nullbetrags wählen. Maßgeblich ist der zugrunde liegende Umsatz; bei Unklarheit die Kanzlei fragen.
- Gratislieferung / Werbekooperation: Kostenlose Ware im Austausch für Werbung kann ein Leistungsaustausch sein. Echte Warenmuster, Geschenke, Rabatte und unentgeltliche Wertabgaben sind getrennt zu prüfen.
- Storno und Rechnungskorrektur: Originalrechnung eindeutig referenzieren. Eine Gutschrift kann außerdem eine vereinbarte Abrechnung durch den Leistungsempfänger sein und ist nicht automatisch ein Storno.
- Zusammengehörige Unterlagen: Rechnung, Korrektur und Lieferschein verknüpfen bzw. eindeutig zuordnen; verschiedene Rechnungen nicht zu einem Beleg zusammenfassen.
- „Offener Zahlbetrag 0,00 € wegen bereits geleisteter Zahlung; ursprünglicher Rechnungsbetrag … €.“
- „Korrektur zu Rechnung … vom …; Grund: …; Original beigefügt.“
- „Ware für Werbekooperation erhalten; Vereinbarung beigefügt – steuerliche Behandlung bitte prüfen.“
- „Gratislieferung / Warenmuster ohne vereinbarte Gegenleistung; Lieferschein … beigefügt.“
Häufige Fragen (FAQ)
Upload geht nicht – was tun?
Zuerst Anmeldung, Rechte, richtigen Unternehmensbestand, Dateiformat und die angezeigte Dateigrößengrenze prüfen. Fehlermeldung bzw. Upload-Protokoll beachten und gegebenenfalls einen aktuellen Chrome-/Edge-Browser verwenden. E-Rechnungen nicht zur Fehlerbehebung umwandeln oder neu drucken; strukturierte Originaldateien erhalten. Vor erneutem Upload auf Dubletten prüfen.
Kann ich Belege löschen?
Grundsätzlich können Belege abhängig von Version, Status und Benutzerrechten in den Papierkorb verschoben und gegebenenfalls wiederhergestellt werden. Gebuchte, festgeschriebene oder weiterverarbeitete Belege unterliegen zusätzlichen Einschränkungen. Endgültiges Löschen erfordert entsprechende Rechte. Aufbewahrungspflichtige Originalbelege nicht zur Fehlerkorrektur vernichten; Korrekturen mit der Kanzlei abstimmen.
Welche Formate sind erlaubt?
Üblich sind PDF und Bildformate, etwa JPG/JPEG oder PNG. Auch strukturierte E-Rechnungen müssen über einen passenden Upload-Weg im Originalformat übertragen werden. Die unterstützten Formate und Größenlimits können zwischen alter/neuer Version und Übertragungsweg abweichen; maßgeblich ist die aktuelle DATEV-Hilfe bzw. die Anzeige im Upload.
Prüfen Sie Empfang, Versand, Freigabe und Archivierung mit unserem E-Rechnungs-Check.
Für eine saubere Zusammenarbeit mit der Buchhaltung empfehlen wir unsere
Checkliste „Welche Belege braucht die Buchhaltung?“.
Quellen und Rechtsstand
Geprüft am 5. Oktober 2026. Menübezeichnungen, unterstützte Formate und verfügbare Funktionen können sich mit dem Freigabestand ändern.
- DATEV Upload online – Browser-Upload und Drag & Drop.
- DATEV Upload mobil – App, Zugang und Voraussetzungen.
- DATEV: digital zusammenarbeiten – Übertragungswege und Belegtransfer.
- DATEV: Umstellung auf die neue Version und Fragen und Antworten – Oberfläche, Belegstatus und Upload-Wege.
- DATEV-Hilfe 1071402 – Benutzerrechte und Papierkorb.
- BMF: Fragen und Antworten zur E-Rechnung – Empfang und strukturierte Originaldateien.
- § 3 UStG, § 10 UStG und § 12 UStG – Leistungsaustausch, unentgeltliche Vorgänge und Steuersätze.
DATEV Unternehmen online: Belege richtig hochladen
Einleitung
DATEV Unternehmen online ist das zentrale Tool für die digitale Buchführung.
Es ermöglicht dir, Belege schnell und sicher zu erfassen und an deinen Steuerberater zu übermitteln.
Schritt-für-Schritt
- Login mit SmartCard oder SmartLogin
- Bereich „Belege hochladen“ öffnen
- Dateien als PDF/JPG hochladen oder die DATEV Upload App nutzen
Kassenbuch führen: Praxisleitfaden in 10 Minuten
📘 Kassenbuch – Grundlagen, Pflichten & häufige Fehler
Das Kassenbuch ist für Betriebe mit Bargeldgeschäften Pflicht und muss jederzeit kassensturzfähig sein. Unser internes Tool 🧾 Kassenbuch führt dich GoBD-konform durch Erfassung, Tagesabschluss, Zählprotokoll und DATEV-Export (EXTF).
💡 Schnellstart: Öffne das interne Kassenbuch, lege den Anfangsbestand fest, erfasse Bewegungen laufend und schließe den Tag mit dem Zählprotokoll ab. Exportiere am Monatsende die EXTF-Datei für DATEV.
Rechnungen richtig erstellen: Pflichtangaben im Überblick
Pflichtangaben auf Rechnungen
- Name und Anschrift des Ausstellers und des Empfängers
- Steuernummer oder USt-IdNr. des Ausstellers
- Ausstellungsdatum der Rechnung
- Fortlaufende Rechnungsnummer (eindeutig, ohne Lücken)
- Menge und Art der gelieferten Gegenstände bzw. Art & Umfang der Leistung
- Nettobetrag (Entgelt ohne USt)
- Umsatzsteuersatz (z. B. 19 % / 7 %) und Umsatzsteuerbetrag in €
- Bruttobetrag (Endbetrag inkl. USt)
vereinfachte Angaben ausreichend (u. a. keine Steuernummer/USt-IdNr., aber Name/Anschrift, Datum, Art/Menge, Bruttobetrag und USt-Satz erforderlich).
Wichtige Sonderfälle (Zusatzvermerke):
-
Reverse-Charge (Leistung an Unternehmer mit § 13b UStG):
Zusatz auf der Rechnung:
„Steuerschuldnerschaft des Leistungsempfängers (Reverse-Charge)“.
Umsatzsteuer nicht ausweisen. -
Innergemeinschaftliche Lieferung (Waren in anderes EU-Land):
Zusatz:
„Steuerfreie innergemeinschaftliche Lieferung“;
USt-IdNr. beider Parteien angeben. -
Ausfuhrlieferung (Export):
Zusatz:
„Steuerfreie Ausfuhrlieferung nach § 4 Nr. 1 a i. V. m. § 6 UStG“. -
Steuerfreie Umsätze (z. B. Heilbehandlung, Vermietung):
Zusatz:
„Umsatz steuerfrei – Befreiungstatbestand: § … UStG“
(konkrete Norm angeben); keine USt ausweisen. -
Kleinunternehmerregelung (§ 19 UStG):
Zusatz:
„Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“ -
Gutschrift (Self-Billing):
Rechnung muss das Wort „Gutschrift“ enthalten und die
USt-IdNr./Steuernummer des Leistungserbringers; übrige Pflichtangaben wie oben.
Praxis-Tipp: Verwende Textbausteine in deinem Rechnungsprogramm für die obigen Vermerke, um Fehler zu vermeiden.
GoBD-Verfahrensdokumentation: Was du wissen musst
GoBD-Dokumentation
Die GoBD fordern eine nachvollziehbare und vollständige
Dokumentation der Prozesse in deinem Unternehmen:
- Organisation – Zuständigkeiten & Abläufe
- Systeme – eingesetzte Software & IT-Struktur
- Archivierung – Aufbewahrung & Nachvollziehbarkeit
👉 Direkt ausprobieren mit unserem
GoBD-Tool.
Muss ich alle Belege digitalisieren oder reicht Papier?
Muss ich alle Belege digitalisieren oder reicht Papier?
Grundsätzlich können Belege in Papierform oder digital aufbewahrt werden.
In der Praxis ist die digitale Variante jedoch klar im Vorteil.
Empfehlung
- Alle Belege einscannen oder fotografieren (PDF/JPG)
- Archivierung im DATEV Unternehmen online (DUO)
- Papier kann zusätzlich aufbewahrt werden – ist aber nicht zwingend erforderlich
Mini-Checkliste
Wichtig: GoBD
Die GoBD schreiben vor, dass Belege unveränderbar, vollständig und nachvollziehbar
archiviert werden müssen.
Nur dann sind sie auch bei einer Betriebsprüfung anerkannt.
Darf ich private und geschäftliche Zahlungen über dasselbe Konto laufen lassen?
Bitte trenne privat und geschäftlich. Ein separates Geschäftskonto spart Zeit und vermeidet Zuordnungsfehler. Private Zahlungen vom Geschäftskonto als Privatentnahme kennzeichnen, umgekehrt als Privateinlage.
Wie gehe ich mit Eigenbelegen um (z. B. Trinkgeld, Verlustbelege)?
Wie gehe ich mit Eigenbelegen um?
Eigenbelege ersetzen fehlende Rechnungen nur im Ausnahmefall.
Sie dienen als Ersatznachweis für Ausgaben, wenn keine ordnungsgemäße Rechnung erhältlich ist
– z. B. bei Trinkgeld, Verlust von Belegen oder Parkautomaten ohne Quittung.
Inhalt eines Eigenbelegs
- Datum der Ausgabe
- Betrag
- Anlass / Zweck
- Ort der Ausgabe
- Beteiligte Personen (falls relevant)
- Unterschrift des Ausstellers
Wichtiger Hinweis
Eigenbelege sind nicht gleichwertig zu Rechnungen und sollten nur
ausnahmsweise eingesetzt werden.
Lade sie in DUO oder dein DMS hoch wie einen normalen Beleg – aber setze sie sparsam ein.
Praxis-Tipp
Für wiederkehrende Fälle (Trinkgeld, Parkgebühren) lohnt es sich, ein
Eigenbeleg-Formular vorzubereiten, das nur noch ausgefüllt werden muss.
Welche Zahlungsarten sollte ich trennen (Bar, Karte, PayPal etc.)?
Welche Zahlungsarten sollte ich trennen?
Für eine saubere Buchführung und korrekte Umsatzsteuer ist es wichtig,
Zahlungsarten getrennt zu erfassen. So werden Abweichungen schneller sichtbar
und Betriebsprüfungen einfacher.
Wichtige Zahlungsarten
- Barzahlungen – täglich im Kassenbuch erfassen
- EC-/Kreditkartenzahlungen – nach Kartenterminal-Abrechnungen buchen
- PayPal / Stripe / Online-Payment – Kontoauszüge des Zahlungsanbieters verwenden
- Banküberweisungen – direkt vom Geschäftskonto übernehmen
Tipp aus der Praxis
Lege für jede Zahlungsart ein eigenes Buchungskonto oder einen separaten Bericht an.
So lassen sich Einnahmen besser abgleichen – zum Beispiel Bargeld vs. Bankeinzahlungen
oder PayPal-Konto vs. Shop-Umsätze.
Wie funktioniert der Vorsteuerabzug?
Wie funktioniert der Vorsteuerabzug?
Vorsteuer ist die Umsatzsteuer, die einem Unternehmen von anderen Unternehmen
für betriebliche Lieferungen oder Leistungen berechnet wird. Unter den gesetzlichen
Voraussetzungen kann sie von der eigenen Umsatzsteuerschuld abgezogen werden.
Dadurch vermindert sich die Zahllast an das Finanzamt.
Voraussetzungen für den Vorsteuerabzug
- Die Leistung wurde von einem anderen Unternehmer für das Unternehmen erbracht.
- Eine ordnungsgemäße Rechnung nach §§ 14 und 14a UStG liegt vor.
- Die Umsatzsteuer wurde gesetzlich geschuldet und gesondert ausgewiesen.
- Die Leistung wird nicht für Umsätze verwendet, die den Vorsteuerabzug ausschließen.
- Es greift kein besonderes gesetzliches Abzugsverbot.
Wichtige Rechnungsangaben
- Name und vollständige Anschrift von Leistungserbringer und Leistungsempfänger
- Steuernummer oder USt-IdNr. des Leistungserbringers
- Ausstellungsdatum und fortlaufende Rechnungsnummer
- Menge und Art der Lieferung beziehungsweise Umfang und Art der Leistung
- Zeitpunkt der Lieferung oder sonstigen Leistung
- Entgelt, Steuersatz und gesondert ausgewiesener Umsatzsteuerbetrag
- Gegebenenfalls ein Hinweis auf eine Steuerbefreiung oder besondere Besteuerungsregelung
Ein Unternehmer erhält für eine betriebliche Leistung eine ordnungsgemäße
Eingangsrechnung über 1.000 € netto zuzüglich 190 € Umsatzsteuer.
Sind alle Voraussetzungen erfüllt, kann er die 190 € als Vorsteuer abziehen
und mit seiner Umsatzsteuerzahllast verrechnen.
👉 Berechne deine Vorsteuer mit unserem
Vorsteuer-Rechner
.
Hinweis: Bei Kleinunternehmern, steuerfreien Umsätzen, gemischt genutzten Leistungen
sowie Geschenken und unangemessenen Repräsentationsaufwendungen gelten besondere Regeln.
Was ist bei Anzahlungsrechnungen zu beachten?
Anzahlungsrechnungen richtig stellen
Bei Anzahlungen für umsatzsteuerpflichtige Leistungen ist der Zahlungseingang entscheidend: Die Umsatzsteuer entsteht mit Ablauf des Voranmeldungszeitraums, in dem die Anzahlung eingeht – auch wenn die Lieferung oder Leistung erst später erfolgt.
Wichtige Punkte
- Anzahlungsrechnung: Als solche kennzeichnen und die vereinbarte Lieferung oder Leistung konkret beschreiben. Die gesetzlichen Pflichtangaben beachten und bei regulär steuerpflichtigen Umsätzen die Umsatzsteuer gesondert ausweisen.
- Bei Zahlungseingang: Die Umsatzsteuer auf den tatsächlich erhaltenen Betrag in der Umsatzsteuer-Voranmeldung für diesen Zeitraum erfassen. Die Zahlung an das Finanzamt erfolgt zur gesetzlichen Fälligkeit.
- Schlussrechnung: Die gesamte Leistung abrechnen und bereits erhaltene Anzahlungen mit den zugehörigen Umsatzsteuerbeträgen nachvollziehbar abziehen.
- Doppelte Besteuerung vermeiden: Bereits auf Anzahlungen erfasste Umsatzsteuer wird angerechnet; offen bleibt die Umsatzsteuer auf den verbleibenden Betrag.
Beispiel: 30 % Anzahlung
Ein Unternehmer vereinbart eine Leistung über 10.000 € netto zuzüglich 19 % Umsatzsteuer. Vor Ausführung der Leistung erhält er eine Anzahlung von 30 %. Es gilt die reguläre Besteuerung; die Steuerschuld geht nicht auf den Leistungsempfänger über.
| Position | Netto | USt | Brutto |
|---|---|---|---|
| Gesamtleistung | 10.000 € | 1.900 € | 11.900 € |
| Abzüglich erhaltener Anzahlung | −3.000 € | −570 € | −3.570 € |
| Verbleibender Betrag | 7.000 € | 1.330 € | 8.330 € |
Die 570 € Umsatzsteuer aus der Anzahlung werden bereits im Voranmeldungszeitraum des Zahlungseingangs erfasst.
Ausnahmen beachten: Bei Kleinunternehmern, steuerfreien Umsätzen oder einer Steuerschuldnerschaft des Leistungsempfängers (§ 13b UStG, etwa bei bestimmten Bauleistungen) gelten andere Regeln für den Umsatzsteuerausweis.
Rechtsgrundlagen: § 13 UStG und § 14 Abs. 5 UStG.
Wann ist die Kleinunternehmerregelung sinnvoll?
Kleinunternehmerregelung (KUR) 2025
Wenn dein Umsatz im Vorjahr nicht über 25.000 € lag und im
laufenden Jahr voraussichtlich 100.000 € nicht übersteigt,
kannst du dich auf die Kleinunternehmerregelung nach § 19 UStG berufen.
Das spart Bürokratie – hat aber klare Grenzen.
Vorteile
- Keine Umsatzsteuer in Rechnungen ausweisen
- Keine USt-Voranmeldungen abgeben
- Weniger Verwaltungsaufwand
Nachteile
- Kein Vorsteuerabzug möglich
- Wirkt bei Geschäftskunden oft weniger professionell
- Grenzen müssen jährlich überwacht werden
Hinweis: Ob die KUR für dich sinnvoll ist, hängt
stark von deinen Investitionen (z. B. Anschaffungen mit Vorsteuer)
und deiner Zielgruppe (Privatkunden vs. Geschäftskunden) ab.
⚠️ Wichtig für Onlinehändler: Bei Leistungen von ausländischen Unternehmen
(z. B. Amazon, Stripe, Google Ads) greift oft das
Reverse-Charge-Verfahren (§ 13b UStG).
Dann schuldet du die Umsatzsteuer, hast aber als Kleinunternehmer
kein Recht auf Vorsteuerabzug – ein echter Nachteil!
👉 Prüfe deine individuelle Situation am besten mit unserem
Kleinunternehmer-Check.
Wie erkenne ich, ob eine Rechnung alle Pflichtangaben enthält?
Pflichtangaben auf Rechnungen
- Name und Anschrift des Ausstellers und des Empfängers
- Steuernummer oder USt-IdNr. des Ausstellers
- Ausstellungsdatum der Rechnung
- Fortlaufende Rechnungsnummer (eindeutig, ohne Lücken)
- Menge und Art der gelieferten Gegenstände bzw. Art & Umfang der Leistung
- Nettobetrag (Entgelt ohne USt)
- Umsatzsteuersatz (z. B. 19 % / 7 %) und Umsatzsteuerbetrag in €
- Bruttobetrag (Endbetrag inkl. USt)
vereinfachte Angaben ausreichend (u. a. keine Steuernummer/USt-IdNr., aber Name/Anschrift, Datum, Art/Menge, Bruttobetrag und USt-Satz erforderlich).
Wichtige Sonderfälle (Zusatzvermerke):
-
Reverse-Charge (Leistung an Unternehmer mit § 13b UStG):
Zusatz auf der Rechnung:
„Steuerschuldnerschaft des Leistungsempfängers (Reverse-Charge)“.
Umsatzsteuer nicht ausweisen. -
Innergemeinschaftliche Lieferung (Waren in anderes EU-Land):
Zusatz:
„Steuerfreie innergemeinschaftliche Lieferung“;
USt-IdNr. beider Parteien angeben. -
Ausfuhrlieferung (Export):
Zusatz:
„Steuerfreie Ausfuhrlieferung nach § 4 Nr. 1 a i. V. m. § 6 UStG“. -
Steuerfreie Umsätze (z. B. Heilbehandlung, Vermietung):
Zusatz:
„Umsatz steuerfrei – Befreiungstatbestand: § … UStG“
(konkrete Norm angeben); keine USt ausweisen. -
Kleinunternehmerregelung (§ 19 UStG):
Zusatz:
„Gemäß § 19 UStG wird keine Umsatzsteuer berechnet.“ -
Gutschrift (Self-Billing):
Rechnung muss das Wort „Gutschrift“ enthalten und die
USt-IdNr./Steuernummer des Leistungserbringers; übrige Pflichtangaben wie oben.
Praxis-Tipp: Verwende Textbausteine in deinem Rechnungsprogramm für die obigen Vermerke, um Fehler zu vermeiden.
Wie führe ich ein Fahrtenbuch richtig?
Wie führe ich ein Fahrtenbuch richtig?
Ein Fahrtenbuch muss zeitnah, lückenlos und manipulationssicher geführt werden.
Es dient dem Finanzamt als Nachweis, wie hoch der Anteil der betrieblichen Nutzung am Firmenwagen ist.
- Jede Fahrt sofort eintragen: zeitnah nach Fahrtbeginn bzw. -ende.
- Pflichtangaben: Datum, Start- & Zielort,
Kilometerstände (Anfang/Ende) und Zweck der Fahrt. - Privatfahrten: eindeutig als „privat“ kennzeichnen.
- Geschäftsfahrten: mit Kunde, Projekt oder Anlass dokumentieren.
- Tank- und Werkstattfahrten: ebenfalls aufnehmen.
Praxis-Tipps
- Elektronische Fahrtenbücher sind erlaubt, wenn sie GoBD-konform sind
(keine nachträglichen Änderungen möglich). - Belege aufbewahren: Tankquittungen, Werkstattrechnungen und Leasingverträge
helfen bei der Plausibilitätsprüfung. - Konsistenz prüfen: Kilometerstände sollten mit Inspektions- und HU-Belegen übereinstimmen.
Hinweis: Ob sich ein Fahrtenbuch für dich lohnt, hängt von
Fahrleistung, Privatanteil und Fahrzeugwert ab.
👉 Nutze unseren
Rechner: 1%-Regelung vs. Fahrtenbuch, um die günstigste Variante zu ermitteln.
Welche Vorteile hat die digitale Belegführung?
Vorteile der digitalen Buchführung
Digitale Buchführung spart nicht nur Zeit und Papier, sondern sorgt auch für eine
effiziente Zusammenarbeit zwischen Unternehmen und Steuerkanzlei.
Über DATEV Unternehmen online
können Belege direkt hochgeladen und rechtssicher archiviert werden.
Schneller Zugriff
Belege jederzeit online verfügbar – auch mobil. Kein langes Suchen in Ordnern mehr.
Weniger Papier
Digitale Ablage ersetzt das klassische Pendelordner-System.
Spart Platz, Druckkosten und ist nachhaltiger.
Revisionssicher
Archivierung nach den GoBD-Vorgaben:
unveränderbar, vollständig und jederzeit nachvollziehbar.
Direkte Übergabe
Alle Belege fließen automatisch in die Kanzlei-Software ein –
für eine schnelle und fehlerfreie Weiterverarbeitung.
prüfungssicher ist, muss sie den GoBD entsprechen.
👉 Unterstütze deine Abläufe mit unserem
GoBD-Tool.
Wie reiche ich Reisekosten richtig ein?
Wie reiche ich Reisekosten richtig ein?
Damit Reisekosten steuerlich anerkannt und korrekt in der Buchhaltung erfasst werden,
ist eine vollständige und nachvollziehbare Dokumentation notwendig.
Neben den Belegen sind immer auch Zweck, Datum, Reisedauer und Reisedaten anzugeben.
Was gehört in die Reisekostenabrechnung?
- Reisezweck (z. B. Kundentermin, Messebesuch, Schulung)
- Reisedatum und Dauer (von/bis, Uhrzeiten bei Verpflegungspauschalen)
- Gefahrene Strecke (Start- und Zielort, km bei Pkw-Fahrten)
- Belege für alle Aufwendungen:
- Hotelrechnungen
- Flugtickets / Bahnfahrkarten
- Taxi- und ÖPNV-Belege
- Park- und Mautquittungen
- Bewirtungsbelege mit Anlass, Teilnehmern, Ort und Datum
- Verpflegungsmehraufwand nach den gültigen Pauschalen (ohne Beleg, aber mit Zeitangaben)
So reichst du die Reisekosten ein
- Alle Belege sammeln (digital oder Papier).
- Belege mit Zweck, Datum und Strecke ergänzen.
- Scans/Fotos in DATEV Unternehmen online hochladen, falls du DUO nutzt.
- Falls notwendig: kurze Aufstellung oder Tabelle beifügen (z. B. für mehrere Fahrten).
Führe unterwegs eine kleine Liste, zum Beispiel in einer App oder Notiz.
So stellst du sicher, dass keine Fahrt und kein Beleg verloren geht.
Checkliste Reisekosten
- ☐ Reisezweck angegeben
- ☐ Reisedatum und Uhrzeiten eingetragen
- ☐ Start- und Zielort notiert
- ☐ Kilometer bei Pkw-Fahrten angegeben
- ☐ Hotel-, Bahn-, Flug-, Taxi- oder Parkbelege beigefügt
- ☐ Bewirtungsbelege mit Anlass und Teilnehmern ergänzt
- ☐ Verpflegungspauschalen anhand der Abwesenheitszeiten geprüft
- ☐ Erstattungen durch Dritte oder Arbeitgeber angegeben
- ☐ Belege in DATEV Unternehmen online hochgeladen oder gesammelt übermittelt